LPBank lãi trước thuế 10.421 tỷ đồng sau 9 tháng 2026, tài sản 694.183 tỷ. Phân tích doanh thu, chất lượng tăng trưởng và so sánh với VPBank, ACB, SHB.
LPBank và kết quả kinh doanh 9 tháng năm 2026
LPBank (Ngân hàng TMCP Lộc Phát Việt Nam, mã chứng khoán LPB trên HOSE) vừa công bố báo cáo tài chính quý III/2026 vào ngày 21/10/2026. Theo các báo, ngân hàng ghi nhận lợi nhuận trước thuế lũy kế 9 tháng đạt 10.421 tỷ đồng, tổng tài sản đạt 694.183 tỷ đồng tại ngày 30/9/2026.
Con số nổi bật là sự chênh lệch giữa tốc độ tăng của quy mô và của lợi nhuận. Tổng tài sản và tổng thu nhập hoạt động của LPBank cùng tăng khoảng 29% so với cùng kỳ, trong khi lợi nhuận trước thuế lũy kế chỉ tăng gần 9%. Câu hỏi đáng quan tâm là chất lượng của mức tăng trưởng nhanh này.
Bài viết này tổng hợp số liệu về doanh thu, lợi nhuận, tài sản, chất lượng tăng trưởng của LPBank và đặt chúng cạnh các ngân hàng khác như VPBank, Techcombank, ACB, SHB. Một số chỉ số do chúng tôi tự tính từ số liệu công bố và được ghi chú rõ, nên bạn cần đối chiếu với báo cáo tài chính gốc trước khi dùng. Nội dung không phải khuyến nghị đầu tư.
Tổng quan kết quả kinh doanh 9 tháng năm 2026 của LPBank
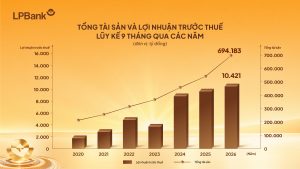
LPBank báo lãi trước thuế 10.421 tỷ đồng, hoàn thành khoảng 70% kế hoạch năm
Theo báo cáo tài chính quý III, LPBank đạt lợi nhuận trước thuế lũy kế 9 tháng 10.421 tỷ đồng, tăng gần 9% so với cùng kỳ năm 2025. Riêng quý III, lợi nhuận trước thuế đạt 4.448 tỷ đồng, tăng 29%.
Tại Đại hội đồng cổ đông thường niên tháng 4/2026, LPBank đặt mục tiêu lợi nhuận trước thuế cả năm 14.982 tỷ đồng, tăng 5% so với năm 2025. Như vậy sau 9 tháng, ngân hàng hoàn thành khoảng 70% kế hoạch.
Theo phép tính của chúng tôi, để chạm mục tiêu cả năm, quý IV cần đạt khoảng 4.560 tỷ đồng lợi nhuận trước thuế, tức xấp xỉ mức của quý III. Đây là ước tính từ số liệu công bố, không phải dự báo của ngân hàng.
Bảng số liệu chính của LPBank tại ngày 30/9/2026
Bảng dưới đây tổng hợp các chỉ số chính từ báo cáo tài chính quý III/2026 do LPBank công bố và các trang báo uy tín.
| Chỉ tiêu | Số liệu 9 tháng 2026 | Ghi chú |
|---|---|---|
| Lợi nhuận trước thuế | 10.421 tỷ đồng | Tăng gần 9% so với cùng kỳ, hoàn thành khoảng 70% kế hoạch |
| Lợi nhuận trước thuế quý III | 4.448 tỷ đồng | Tăng 29% so với cùng kỳ |
| Tổng thu nhập hoạt động | 19.179 tỷ đồng | Tăng 29% so với cùng kỳ |
| Thu thuần ngoài lãi | 7.489 tỷ đồng | Chiếm 39% tổng thu nhập hoạt động |
| Chi phí hoạt động | 5.337 tỷ đồng | CIR lũy kế 27,83% |
| Tổng tài sản | 694.183 tỷ đồng | Tăng 29% so với cùng kỳ |
| Huy động thị trường 1 | 520.976 tỷ đồng | Tăng 34% so với cùng kỳ, tăng 30% so với đầu năm |
| Dư nợ cho vay khách hàng | 481.570 tỷ đồng | Tăng 24% so với cùng kỳ, tăng 23% so với đầu năm |
| Tỷ lệ nợ xấu | 1,87% | Cuối quý III/2026 |
Quý III giúp LPBank bứt tốc sau nửa đầu năm lợi nhuận tăng chậm
Lợi nhuận quý III tăng 29% trong khi lũy kế 9 tháng chỉ tăng gần 9%. Điều này gợi ý nửa đầu năm tăng chậm hơn nhiều. Theo phép tính của chúng tôi từ các con số làm tròn, lợi nhuận trước thuế 6 tháng đầu năm 2026 vào khoảng 5.970 tỷ đồng, thấp hơn nhẹ so với cùng kỳ năm trước.
Nếu tính đúng, phần lớn đà tăng của 9 tháng đến từ quý III (nửa đầu năm có thể đi ngang hoặc giảm nhẹ). Đây là ước tính có sai số do làm tròn, bạn cần đối chiếu với báo cáo tài chính quý II và quý III để có số chính xác.
Hệ quả là kết quả quý III cần được duy trì sang quý IV thì mức tăng cả năm mới đáng tin cậy. Một quý tăng mạnh chưa đủ để kết luận về xu hướng.
Doanh thu của LPBank: thu nhập hoạt động tăng 29% nhờ mảng dịch vụ
Tổng thu nhập hoạt động của LPBank đạt 19.179 tỷ đồng, thu ngoài lãi chiếm 39%
Với ngân hàng, “doanh thu” thường được thể hiện qua tổng thu nhập hoạt động (TOI). LPBank đạt 19.179 tỷ đồng sau 9 tháng, tăng 29% so với cùng kỳ năm 2025.
Trong đó, thu thuần ngoài lãi đạt 7.489 tỷ đồng, chiếm 39% TOI. Theo phép trừ, thu nhập lãi thuần vào khoảng 11.690 tỷ đồng, chiếm khoảng 61%. Cơ cấu này cho thấy ngân hàng vẫn dựa chủ yếu vào hoạt động tín dụng nhưng tỷ trọng thu ngoài lãi khá lớn.
Theo LPBank, ngân hàng khai thác mạng lưới rộng để phát triển phân khúc khách hàng nhỏ lẻ ở khu vực nông thôn, hỗ trợ tăng trưởng huy động vốn.
Thu thuần dịch vụ của LPBank tăng 136%, tập trung mạnh ở quý III
Thu thuần từ hoạt động dịch vụ lũy kế đạt 5.977 tỷ đồng, tăng 136% so với cùng kỳ, chiếm khoảng 80% thu nhập ngoài lãi. Riêng quý III, mảng này đạt 3.395 tỷ đồng, gấp gần 4 lần cùng kỳ năm trước.
Theo phép tính của chúng tôi, quý III chiếm khoảng 57% thu thuần dịch vụ của cả 9 tháng. Mức tập trung này cho thấy thu nhập dịch vụ có thể biến động mạnh theo từng quý.
Nguồn tin chưa phân tích chi tiết cấu phần của khoản thu này (ví dụ phí bảo hiểm, thanh toán hay tư vấn). Vì vậy, độ bền vững của mảng này là điểm nhà đầu tư nên theo dõi qua thuyết minh báo cáo tài chính và các quý tiếp theo.
Ngoại hối và chi phí: LPBank giữ chi phí trên thu nhập ở mức 27,83%
Hoạt động kinh doanh ngoại hối ghi nhận thu nhập thuần 889 tỷ đồng trong 9 tháng, tăng 241% so với cùng kỳ năm 2025. Cùng với dịch vụ, đây là hai mảng góp phần nâng tỷ trọng thu ngoài lãi.
Về chi phí, chi phí hoạt động 9 tháng đạt 5.337 tỷ đồng. Tỷ lệ chi phí trên thu nhập (CIR) lũy kế là 27,83%, giảm khoảng 0,5 điểm phần trăm so với cùng kỳ. Riêng quý III, CIR chỉ 20,71%.
Như vậy chi phí hoạt động tăng nhưng chậm hơn thu nhập. Tuy nhiên, như phần sau cho thấy, điểm khiến lợi nhuận tăng chậm hơn thu nhập không nằm ở chi phí hoạt động.
Tài sản, huy động và tín dụng: quy mô LPBank tăng tốc
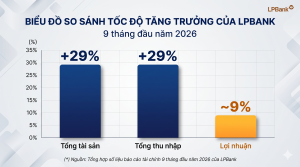
Tổng tài sản của LPBank đạt 694.183 tỷ đồng, tăng 29% so với cùng kỳ
Tại ngày 30/9/2026, tổng tài sản của LPBank đạt 694.183 tỷ đồng, tăng 29% so với cùng kỳ năm 2025. Mức tăng này khá cao, dù cần lưu ý các ngân hàng khác thường báo cáo tăng trưởng theo mốc so sánh khác nhau.
Để dễ hình dung, VPBank có tổng tài sản hợp nhất trên 1,6 triệu tỷ đồng (tăng 27,8% so với cuối năm 2025), Techcombank khoảng 1,3 triệu tỷ đồng, Sacombank khoảng 1,057 triệu tỷ đồng và SHB khoảng 990.000 tỷ đồng. LPBank vẫn nhỏ hơn các ngân hàng này về quy mô nhưng tăng nhanh hơn nhiều.
LPBank huy động thị trường 1 đạt 520.976 tỷ đồng, cho vay đạt 481.570 tỷ đồng
Huy động vốn thị trường 1 của LPBank đạt 520.976 tỷ đồng, tăng 34% so với cùng kỳ và tăng 30% so với đầu năm. Dư nợ cho vay khách hàng đạt 481.570 tỷ đồng, tăng 24% so với cùng kỳ và tăng 23% so với đầu năm.
Theo phép chia của chúng tôi, dư nợ cho vay bằng khoảng 92% huy động thị trường 1. Đây chỉ là tỷ lệ tham khảo, không phải tỷ lệ LDR theo quy định của Ngân hàng Nhà nước, vốn có cách tính riêng.
LPBank cho biết hoạt động cho vay bám sát kế hoạch và chủ trương được Ngân hàng Nhà nước phân giao.
LPBank giảm lãi suất theo chủ trương của Chính phủ và Ngân hàng Nhà nước từ 19/10/2026
Theo Vietstock, ngày 19/10/2026 LPBank là một trong những tổ chức tín dụng đầu tiên công bố giảm lãi suất cho vay tới 2%/năm và giảm 0,5–0,6%/năm lãi suất tiền gửi các kỳ hạn từ 6 tháng trở lên. Thay đổi này theo chủ trương của Chính phủ và Ngân hàng Nhà nước nhằm hỗ trợ sản xuất kinh doanh.
Trong 9 tháng, ngân hàng cũng nhiều lần giảm lãi suất để hỗ trợ nền kinh tế. Về ngắn hạn, việc giảm lãi suất cho vay có thể thu hẹp biên lãi, nhưng cũng có thể hỗ trợ tăng trưởng tín dụng và hạn chế rủi ro nợ xấu.
Chưa có số liệu công bố về biên lãi thuần (NIM) quý III của LPBank trong các nguồn chúng tôi tham khảo, nên tác động chính xác của việc giảm lãi suất cần chờ báo cáo các quý sau.
Chất lượng tăng trưởng của LPBank: lợi nhuận, nợ xấu và bộ đệm dự phòng
Lợi nhuận LPBank tăng chậm hơn thu nhập: cần nhìn vào chi phí dự phòng
Tổng thu nhập hoạt động tăng 29% nhưng lợi nhuận trước thuế 9 tháng chỉ tăng gần 9%. Công thức cơ bản là lợi nhuận trước thuế bằng tổng thu nhập hoạt động trừ chi phí hoạt động và chi phí dự phòng rủi ro tín dụng.
Theo phép tính của chúng tôi, 19.179 trừ 5.337 trừ 10.421 cho ra khoảng 3.421 tỷ đồng, tương đương khoảng 18% tổng thu nhập hoạt động. Đây có thể là chi phí dự phòng cùng các khoản trừ khác. Số này chưa được đối chiếu với thuyết minh báo cáo tài chính, nên chỉ mang tính ước tính.
Lưu ý quan trọng: nguồn tin chưa công bố trực tiếp chi phí dự phòng của LPBank. Nếu ước tính đúng, lợi nhuận tăng chậm hơn doanh thu chủ yếu vì ngân hàng trích lập dự phòng nhiều hơn, điều thường gặp khi tín dụng tăng nhanh.
Nợ xấu LPBank ở mức 1,87%, nhích nhẹ so với đầu năm
Tỷ lệ nợ xấu của LPBank cuối quý III/2026 là 1,87%. Theo Vietnambiz, tỷ lệ này là 1,68% vào cuối năm 2025 và 1,85% vào cuối tháng 6/2026. Như vậy nợ xấu nhích lên qua từng giai đoạn, nhưng mức tăng trong quý III khá nhỏ.
Theo báo cáo cập nhật của SHS được Vietbao dẫn lại, tỷ lệ nợ xấu bình quân của 27 ngân hàng niêm yết là 2,12% cuối quý III/2026, tăng từ 1,87% cuối năm 2025. So với mức này, nợ xấu của LPBank thấp hơn mặt bằng chung.
Tuy nhiên, bộ đệm dự phòng là điểm cần lưu ý. Theo Vietbao, ở báo cáo quý II/2026, tỷ lệ bao phủ nợ xấu của LPBank giảm từ 74% xuống 67%. Chúng tôi chưa tìm thấy số liệu bao phủ nợ xấu quý III của LPBank, nên không thể so sánh trực tiếp với mức bao phủ bình quân ngành 74% ở cuối quý III.
Tăng trưởng nhanh của LPBank đặt ra bài toán vốn và thanh khoản
Tín dụng của LPBank tăng 23% so với đầu năm, cao hơn nhiều so với một số ngân hàng như SHB (tăng 9,52%) hay ACB (tăng 11,5%). Một báo cáo cập nhật ngành ghi nhận tăng trưởng tín dụng toàn ngành khoảng 12,7% từ đầu năm.
Tăng trưởng nhanh thường đòi hỏi vốn tự có đủ dày để duy trì an toàn. Các nguồn tin chúng tôi tham khảo chưa nêu hệ số an toàn vốn (CAR) hay ROE của LPBank, nên không thể đánh giá điểm này. Bạn nên xem thêm báo cáo tài chính, báo cáo thường niên và các thông báo tăng vốn của ngân hàng.
Mức tăng nhanh cũng làm tăng tầm quan trọng của chất lượng thẩm định và quản trị rủi ro. Đây là các yếu tố cần theo dõi qua thời gian thay vì kết luận từ một quý.
So sánh LPBank với các ngân hàng khác sau 9 tháng năm 2026
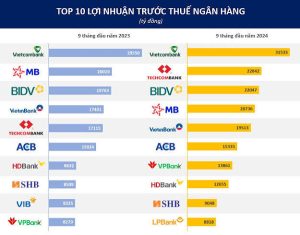
LPBank đứng thứ 10 về lợi nhuận trước thuế trong nhóm 27 ngân hàng niêm yết
Theo thống kê của Mekong ASEAN, 27 ngân hàng niêm yết có tổng lợi nhuận trước thuế 9 tháng 2026 là 311.079 tỷ đồng, trong đó 24 ngân hàng tăng lợi nhuận và 4 ngân hàng giảm so với cùng kỳ. Nhóm 10 ngân hàng đứng đầu đều vượt 10.000 tỷ đồng.
Bảng xếp hạng gồm: Vietcombank (40.440 tỷ đồng, tăng 22,1%), VietinBank (39.557 tỷ đồng, tăng 33,9%), MB (30.518 tỷ đồng, tăng 31,9%), VPBank (29.911 tỷ đồng, tăng 46,7%), BIDV (29.484 tỷ đồng, tăng 24,8%), Techcombank (28.915 tỷ đồng, tăng 23,7%), HDBank (khoảng 17.370 tỷ đồng), ACB (16.614 tỷ đồng, tăng khoảng 3,4%), SHB (14.309 tỷ đồng) và LPBank (10.421 tỷ đồng).
So sánh với VPBank, Techcombank, Sacombank và SHB về lợi nhuận, tài sản và tín dụng
Bảng dưới đây so sánh một số ngân hàng tư nhân tiêu biểu theo số liệu các báo công bố trên
| Ngân hàng | Lợi nhuận trước thuế (tỷ đồng) | Tăng so với cùng kỳ | Hoàn thành kế hoạch năm | Tổng tài sản cuối 9/2026 | Tăng trưởng tín dụng |
|---|---|---|---|---|---|
| LPBank | 10.421 | Gần 9% | Khoảng 70% | 694.183 tỷ (tăng 29% so với cùng kỳ) | Dư nợ 481.570 tỷ, tăng 23% so với đầu năm |
| VPBank | 29.911 | 46,7% | Khoảng 72,4% | Trên 1,6 triệu tỷ (tăng 27,8% so với cuối 2025) | Dư nợ riêng lẻ 1,1 triệu tỷ, tăng gần 30% |
| Techcombank | 28.915 | 23,7% | Chưa công bố | Khoảng 1,3 triệu tỷ | Tín dụng doanh nghiệp 542.400 tỷ, tăng 20% so với đầu năm |
| SHB | 14.309 | 17% | 81% | Khoảng 990.000 tỷ (tăng 11,4%) | Dư nợ 680.000 tỷ, tăng 9,52% |
| Sacombank | 5.893 | Giảm 46,4% | 73% | Khoảng 1,057 triệu tỷ (tăng 15,3%) | Dư nợ 682.457 tỷ |
Từ bảng có thể thấy lợi nhuận của LPBank bằng khoảng 35% của VPBank và Techcombank, nhưng tốc độ tăng quy mô thuộc nhóm cao. Tốc độ tăng lợi nhuận của LPBank thấp hơn VPBank, Techcombank và SHB.
Cũng cần lưu ý nhiều ngân hàng khác nhau về cách báo cáo (hợp nhất hay riêng lẻ), mốc so sánh và độ phủ số liệu, nên bảng chỉ mang tính tham khảo cho bạn đọc.
Nếu bạn muốn trang bị nền tảng đọc báo cáo tài chính ngân hàng và đánh giá doanh nghiệp, có thể tham khảo kiến thức tại Doanh Nhân, nơi tập trung vào nội dung thực chiến cho doanh nhân và nhà đầu tư.
Tóm lại, LPBank bước vào quý IV với lợi nhuận trước thuế 9 tháng đạt 10.421 tỷ đồng (khoảng 70% kế hoạch năm), tổng tài sản 694.183 tỷ đồng và thu nhập hoạt động tăng 29%. Quý III là điểm sáng, nhờ thu dịch vụ và ngoại hối tăng mạnh.
Điểm cần theo dõi là lợi nhuận tăng chậm hơn quy mô, nợ xấu nhích lên so với đầu năm và bộ đệm dự phòng, cùng với tính bền vững của thu dịch vụ tập trung vào quý III. Đặt cạnh các ngân hàng khác, LPBank ở nhóm 10 ngân hàng lãi lớn nhất nhưng còn khoảng cách với nhóm dẫn đầu.
Bài viết tổng hợp từ thông tin công khai của ngân hàng và các báo, không phải khuyến nghị mua bán cổ phiếu. Một số chỉ số do chúng tôi tự tính từ số liệu làm tròn, cần đối chiếu với báo cáo tài chính gốc và tham khảo chuyên gia tài chính trước khi ra quyết định đầu tư.
Nguồn tham khảo thêm
-
- Vietstock – LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026
- Dân trí – LPBank ghi nhận 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026
- Nhân Dân – LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026
- Doanh nghiệp Kinh tế xanh – LPBank đạt hơn 10.400 tỷ đồng lợi nhuận trước thuế sau 9 tháng
- An ninh Thủ đô – LPBank lãi trước thuế 10.421 tỷ đồng sau 9 tháng đầu năm 2026
- CafeF – Lộ diện những ngân hàng tư nhân lãi lớn nhất 9 tháng đầu năm 2026
- Vietnambiz – Tín dụng tăng tốc, áp lực kiểm soát nợ xấu nóng lên trong nửa cuối năm 2026