Nghịch lý thị trường chung cư 2026: doanh nghiệp báo lãi lớn nhưng người trẻ vẫn khó mua nhà. Số liệu quý 3, lãi suất, nhà ở xã hội và lựa chọn thực tế.
Nghịch lý thị trường chung cư 2026: Báo cáo tài chính khởi sắc nhưng tại sao người trẻ vẫn chật vật giấc mơ an cư?
Mùa báo cáo tài chính quý 3 năm 2026 mang đến những con số khiến nhiều người phải nhìn lại: lợi nhuận của nhóm doanh nghiệp bất động sản tăng vọt so với cùng kỳ, một vài tên tuổi lớn báo lãi kỷ lục. Nhưng cùng lúc, trên các diễn đàn và mặt báo, câu chuyện của người trẻ ở Hà Nội và TP.HCM lại là những bảng tính tiết kiệm kéo dài hàng chục năm, những lần cân nhắc giữa bám trụ thành phố hay về quê. Đây chính là nghịch lý thị trường mà bài viết này muốn phân tích.
Bài viết đặt cạnh nhau ba nhóm dữ kiện: kết quả kinh doanh của doanh nghiệp, mặt bằng giá và lãi suất, và các chính sách hỗ trợ nhà ở xã hội cho người dưới 35 tuổi. Số liệu lấy từ báo chí và báo cáo công bố đến đầu tháng 11 năm 2026, và nhiều con số khác nhau tùy nguồn, cách tính và phân khúc, nên bạn cần đối chiếu nguồn gốc khi trích dẫn. Bài viết mang tính phân tích, không phải tư vấn đầu tư hay tư vấn tài chính cá nhân. Các kiến thức kinh doanh và tài chính khác có thể xem thêm tại Doanh Nhân.
Nghịch lý thị trường chung cư năm 2026: Hai bức tranh cùng tồn tại
Trước khi giải thích nguyên nhân, cần nhìn rõ hai bức tranh đang diễn ra song song: bức tranh lợi nhuận của doanh nghiệp và bức tranh khả năng chi trả của người mua. Chúng không mâu thuẫn như vẻ ngoài.
Lợi nhuận quý 3 năm 2026 của nhiều doanh nghiệp bất động sản tăng rất mạnh
Theo tổng hợp trên VnEconomy đến ngày 30 tháng 10 năm 2026, đã có 797 trong số 1.518 doanh nghiệp và ngân hàng niêm yết công bố báo cáo tài chính quý 3 hoặc ước tính sơ bộ, với lợi nhuận sau thuế tăng khoảng 35,8% so với cùng kỳ. Riêng nhóm bất động sản, lợi nhuận sau thuế quý 3 của 69 trong số 127 doanh nghiệp đã công bố tăng khoảng 237,3%.
Vinhomes là động lực chính. Theo báo cáo, lợi nhuận sau thuế quý 3 của công ty vượt 23.000 tỷ đồng, tăng khoảng 419%, nhờ bàn giao và ghi nhận doanh thu từ các dự án lớn như Vinhomes Green Paradise, Global Gate Hạ Long và Ocean Park 2, 3. Một bản tin khác cho biết doanh thu thuần quý 3 của Vinhomes đạt khoảng 85.364 tỷ đồng, tăng 420%.
Những con số này là có thật nhưng cần được đọc đúng: chúng phản ánh kết quả của một số ít doanh nghiệp lớn trong một quý có nhiều dự án bàn giao.
Sự phân hóa mạnh giữa các doanh nghiệp
Cùng giai đoạn, một bản tin trên CafeF cho biết hàng chục doanh nghiệp bất động sản ghi nhận lợi nhuận trước thuế lũy kế chín tháng đầu năm 2026 giảm từ 35% đến 99% so với cùng kỳ năm 2025, trong đó có các tên như Becamex, Nam Long, BLUEMARQ Group và Sonadezi.
Một bản tin khác trên Vietbao nêu rằng nhiều doanh nghiệp nhà ở ngoài Vinhomes và Novaland ghi nhận doanh thu quý 3 giảm so với cùng kỳ, và riêng một doanh nghiệp được nhắc đến báo doanh thu thuần chỉ khoảng 41 tỷ đồng, giảm 96%. Các nguồn cũng cho thấy một số doanh nghiệp tăng trưởng nhờ nền so sánh thấp từ năm trước.
Nghĩa là câu chuyện khởi sắc không phải của toàn ngành. Nó tập trung ở nhóm có quỹ đất lớn, nhiều dự án đến kỳ bàn giao và khả năng tài chính vững.
Hàng tồn kho của các doanh nghiệp lớn cũng tăng mạnh cùng lúc với lợi nhuận
Theo thống kê của Vietbao dựa trên báo cáo quý 3, sáu doanh nghiệp bất động sản nổi bật gồm Vinhomes, Novaland, Khang Điền, Bluemarq Group, Phát Đạt và Nam Long có tổng hàng tồn kho gần 472.900 tỷ đồng, tăng khoảng 35,5% so với đầu năm. Riêng Vinhomes đóng góp hơn 93% mức tăng.
Hàng tồn kho trong ngành bất động sản gồm cả các dự án đang xây dựng chưa đến kỳ bàn giao, nên không đồng nghĩa với căn hộ ế bán ngay lập tức. Tuy nhiên, nó cho thấy một lượng giá trị lớn đang nằm trong các dự án chưa hoàn thiện hoặc chưa bán xong.
Việc lợi nhuận tăng trong khi tồn kho cũng tăng là một chi tiết quan trọng: lợi nhuận quý này đến từ những dự án đã bán và đến hạn bàn giao, còn người mua mới vẫn phải đối mặt với mặt bằng giá của các dự án tiếp theo.
Vì sao người trẻ vẫn chật vật: giá, thu nhập và lãi suất cùng tạo áp lực
Nếu doanh nghiệp báo lãi nhưng người trẻ khó mua, nguyên nhân nằm ở khoảng cách giữa giá nhà và khả năng chi trả. Phần này xem xét từng yếu tố.
Mặt bằng giá chung cư ở hai đô thị lớn đã ở mức cao và các nguồn đo khác nhau
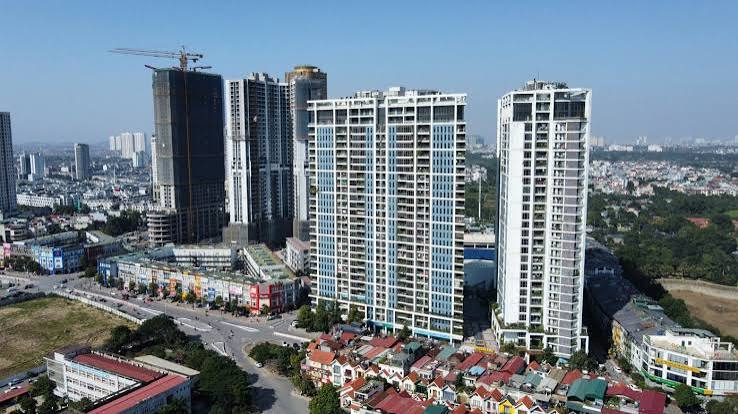
Theo báo cáo của Bộ Xây dựng được báo Pháp Luật TP.HCM đăng ngày 28 tháng 4 năm 2026, giá bán trung bình chung cư tại Hà Nội đạt khoảng 128 triệu đồng mỗi mét vuông, tăng khoảng 28 triệu đồng mỗi mét vuông chỉ sau ba tháng, còn tại TP.HCM khoảng 112 triệu đồng mỗi mét vuông. Bài báo này mô tả một căn hộ khoảng 60 mét vuông tại Hà Nội có giá trung bình gần 8 tỷ đồng.
Trong khi đó, một số bài phân tích trích dữ liệu của CBRE hồi tháng 6 năm 2026 nêu mức khoảng 90 triệu đồng mỗi mét vuông tại TP.HCM và khoảng 72 triệu đồng mỗi mét vuông tại Hà Nội. Chênh lệch giữa các con số phản ánh sự khác nhau về phạm vi: giá sơ cấp hay thứ cấp, phân khúc, khu vực và thời điểm.
Cách an toàn là không dùng một con số duy nhất. Hãy xác định bạn đang xem giá của phân khúc nào, ở khu vực nào, thuộc nguồn nào, rồi đối chiếu với các giao dịch thực tế quanh khu bạn quan tâm.
Một phép tính giả định cho thấy khoảng cách giữa thu nhập và giá nhà
Giả sử một người có thu nhập 20 triệu đồng mỗi tháng, tiết kiệm được 6 triệu đồng mỗi tháng, muốn mua căn hộ 60 mét vuông với đơn giá 100 triệu đồng mỗi mét vuông, tức khoảng 6 tỷ đồng. Đây là phép tính giả định để minh họa, không phản ánh mọi hoàn cảnh.
Nếu chỉ dựa vào tiết kiệm, người này cần khoảng 1.000 tháng, tức hơn 80 năm, để đủ tiền. Nếu vay 70% giá trị căn hộ, tức khoảng 4,2 tỷ đồng, với lãi suất giả định 10% mỗi năm trong 25 năm, khoản trả hằng tháng ước tính khoảng 38 triệu đồng, gần gấp đôi thu nhập giả định.
Phép tính còn chưa tính vốn đối ứng ban đầu, lãi suất có thể thay đổi, chi phí sống và rủi ro việc làm. Nó chỉ cho thấy vì sao nhiều người trẻ thấy khoảng cách khó vượt qua nếu nhắm vào các dự án giá cao ở trung tâm.
Lãi suất vay mua nhà vẫn ở mức cao dù đã có dấu hiệu giảm nhẹ
Theo một bài phân tích về lãi suất vay mua nhà tháng 10 năm 2026, một số gói ưu đãi như gói Ngôi nhà đầu tiên của BIDV áp dụng lãi suất khoảng 9,5% mỗi năm trong 12 tháng đầu và 10% đến 10,5% mỗi năm cho các kỳ hạn dài hơn. Bài viết cũng cảnh báo lãi suất sau ưu đãi có thể lên rất cao tùy ngân hàng và điều kiện, nên người vay cần đọc kỹ.
Theo CafeF ngày 8 tháng 11 năm 2026, so với giữa tháng 10, lãi suất tiền gửi phát sinh mới bình quân cuối tháng giảm khoảng 0,4 điểm phần trăm, còn lãi suất cho vay phát sinh mới bình quân giảm khoảng 0,2 đến 0,5 điểm phần trăm. Nghĩa là có xu hướng giảm nhẹ nhưng mặt bằng vẫn cao so với khả năng chi trả của nhiều người.
Vì lãi suất thả nổi thay đổi theo thị trường, người vay cần tính kịch bản lãi suất tăng chứ không chỉ dựa vào mức ưu đãi ban đầu.
Nguồn cung mới và sức mua tại hai thị trường không đồng đều
Một bài tổng hợp số liệu quý 3 năm 2026, trích dẫn các đơn vị nghiên cứu thị trường, cho biết nguồn cung căn hộ mở bán mới tại Hà Nội chỉ khoảng 2.558 căn, giảm khoảng 62% so với quý trước, với tỷ lệ hấp thụ khoảng 38%. Cũng bài viết này nêu TP.HCM có khoảng 2.711 căn mở bán mới, tăng khoảng 29% so với quý trước.
Đây là số liệu thứ cấp từ một bài tổng hợp, nên bạn cần kiểm tra báo cáo gốc của đơn vị nghiên cứu trước khi trích dẫn. Dù vậy, nó gợi ý rằng sức mua thận trọng và nguồn cung mới không dồi dào ở phân khúc mà người trẻ có thể tiếp cận.
Khi nguồn cung ít, người mua có ít lựa chọn để so sánh, và giá khó điều chỉnh xuống dù nhu cầu ở thực còn lớn.
Vì sao lợi nhuận doanh nghiệp tăng không đồng nghĩa với việc nhà dễ mua hơn
Hai thông tin này nghe có vẻ mâu thuẫn, nhưng chúng đo hai việc khác nhau. Hiểu cách doanh nghiệp ghi nhận lợi nhuận giúp gỡ bớt cảm giác nghịch lý.
Lợi nhuận được ghi nhận khi bàn giao nên phản ánh những giao dịch đã diễn ra từ trước
Nhiều doanh nghiệp bất động sản chỉ ghi nhận doanh thu và lợi nhuận khi bàn giao sản phẩm. Một căn hộ bán từ một hoặc hai năm trước có thể mang lại lợi nhuận cho quý bàn giao. Vì vậy, lợi nhuận quý 3 năm 2026 phản ánh nhiều quyết định mua bán đã diễn ra trước đó.
Điều này giải thích vì sao lợi nhuận có thể tăng vọt trong một quý dù giá hiện tại đang gây khó cho người mua mới. Hai hiện tượng nằm ở hai thời điểm khác nhau của cùng một chu kỳ.
Với người đọc báo cáo tài chính, bài học là phân biệt giữa doanh số bán hàng, doanh thu ghi nhận và lợi nhuận. Chỉ số nào cũng có ý nghĩa riêng nhưng không đo cùng một điều.
Lợi nhuận tập trung ở vài doanh nghiệp lớn và nhiều ở phân khúc không dành cho thu nhập trung bình
Số liệu cho thấy mức tăng lớn nhất đến từ vài doanh nghiệp với các dự án quy mô lớn. Nhiều dự án trong số này nằm ở các phân khúc từ trung đến cao cấp hoặc ở khu vực ngoại thành rộng lớn, không nhất thiết phù hợp với thu nhập của người mua lần đầu.
Một bài phân tích trên VnBusiness cũng chỉ ra rằng nhiều doanh nghiệp báo mức tăng trưởng gấp nhiều lần nhưng con số tuyệt đối còn nhỏ so với Vinhomes. Nghĩa là mức tăng phần trăm lớn không nhất thiết đồng nghĩa với quy mô lợi nhuận lớn.
Do đó nhìn vào một con số tổng hợp của ngành dễ tạo cảm giác thị trường đồng loạt khởi sắc, trong khi thực tế là bức tranh phân hóa rõ.
Chi phí đất, vốn và pháp lý ảnh hưởng đến giá bán dù doanh nghiệp có lãi
Giá bán một căn hộ gồm chi phí đất, xây dựng, tài chính, pháp lý và lợi nhuận kỳ vọng. Khi chi phí vốn cao và quỹ đất sạch khan hiếm, doanh nghiệp có xu hướng định giá cao dù đang có lãi, nhất là ở khu vực trung tâm.
Doanh nghiệp có lãi lớn không có nghĩa là họ có động lực hoặc khả năng hạ giá ở những phân khúc mà chi phí đầu vào vẫn cao. Quyết định giá còn phụ thuộc vào tốc độ bán hàng, cạnh tranh và kế hoạch dòng tiền.
Điều này cũng cho thấy giải pháp cho người trẻ khó nằm ở một phía duy nhất. Nó cần sự kết hợp giữa nguồn cung ở phân khúc phù hợp, chi phí vốn và các chính sách hỗ trợ.
Chính sách nhà ở xã hội và hỗ trợ người trẻ: nhiều ưu đãi nhưng rào cản còn lớn
Chính sách là một lối thoát cho người có thu nhập thấp và trung bình. Phần này nêu những gì đang diễn ra và những điểm nghẽn mà các cơ quan và hiệp hội đã chỉ ra.
Lãi suất ưu đãi cho người dưới 35 tuổi mua nhà ở xã hội đã tăng lên 6,5% mỗi năm
Theo thông tin báo chí về công văn của Ngân hàng Nhà nước, trong giai đoạn từ ngày 1 tháng 7 đến ngày 31 tháng 12 năm 2026, người dưới 35 tuổi vay mua nhà ở xã hội được áp dụng lãi suất 6,5% mỗi năm trong năm năm đầu. Sau đó, trong mười năm tiếp theo, lãi suất thấp hơn 1% mỗi năm so với mức lãi suất cho vay trung và dài hạn bình quân của bốn ngân hàng thương mại nhà nước.
Mức này tăng khoảng 0,4 đến 0,6 điểm phần trăm so với nửa đầu năm, và vẫn thấp hơn đáng kể so với lãi suất thương mại. Các nguồn tin nêu quy mô gói tín dụng khác nhau, như 120.000, 145.000 hoặc 153.000 tỷ đồng, tùy cách tính và phạm vi từng chương trình.
Ngày 6 tháng 11 năm 2026, một bản tin trích Nghị quyết của Chính phủ cho biết Chính phủ yêu cầu tiếp tục triển khai chương trình tín dụng cho nhà ở xã hội và người trẻ dưới 35 tuổi, nên chính sách vẫn được duy trì.
Giải ngân thực tế còn thấp so với quy mô gói tín dụng được công bố
Theo báo cáo của Ngân hàng Nhà nước được báo Đầu tư và Liên đoàn Thương mại và Công nghiệp Việt Nam đăng lại hồi tháng 7 năm 2026, gói tín dụng 145.000 tỷ đồng cho nhà ở xã hội giải ngân chưa tới 10% sau ba năm triển khai. Đến hết tháng 5 năm 2026, doanh số giải ngân đạt khoảng 12.440 tỷ đồng, trong đó khoảng 10.640 tỷ đồng cho chủ đầu tư và khoảng 1.800 tỷ đồng cho người mua nhà.
Ngày 24 tháng 10 năm 2026, VnExpress đưa tin doanh số giải ngân cho người dưới 35 tuổi mua nhà ở xã hội mới đạt khoảng 577 tỷ đồng. Con số này cho thấy sự chênh lệch giữa quy mô gói và mức độ người trẻ tiếp cận được.
Đây là số liệu từ các thời điểm và chương trình khác nhau, nên cần đối chiếu khi so sánh. Tuy nhiên, xu hướng chung là khả năng tiếp cận thực tế còn hạn chế.
Rào cản nằm ở điều kiện vay, nguồn cung dự án và chênh lệch lãi suất với chi phí vốn của ngân hàng
Theo Bộ Xây dựng, như VnExpress trích dẫn, khả năng tiếp cận tín dụng của người mua nhà gặp khó khăn do lãi suất cao, hạn mức vay thấp và yêu cầu chứng minh thu nhập, nhất là với nhóm có năng lực tài chính hạn chế. Một số chủ đầu tư nhà ở xã hội cũng cho biết ngân hàng từ chối cho vay theo mức ưu đãi 6,1% vì chênh lệch với lãi suất huy động.
Ở phía nguồn cung, báo chí cho biết Hà Nội đặt mục tiêu cơ bản hoàn thành giải phóng mặt bằng cho 89 dự án nhà ở xã hội trong tháng 10 năm 2026, một dấu hiệu rằng khâu chuẩn bị dự án vẫn là điểm nghẽn.
Những rào cản này cho thấy chính sách cần đi cùng tháo gỡ thủ tục, tăng nguồn cung dự án và điều chỉnh cơ chế để ngân hàng có động lực cho vay.
Các kiến nghị giảm lãi suất cho người mua nhà ở xã hội vẫn đang được thảo luận
Hiệp hội Bất động sản TP.HCM, theo tin ngày 23 tháng 9 năm 2026, kiến nghị giảm lãi suất vay ưu đãi tại Ngân hàng Chính sách xã hội xuống 4,8% mỗi năm vì mức hiện tại vẫn cao so với khả năng tài chính của người thu nhập thấp. Đây là kiến nghị, chưa phải quy định.
Việc có nên giảm lãi suất, giảm bằng cách nào và ai chịu chi phí là vấn đề chính sách còn nhiều ý kiến khác nhau. Một số ý kiến lo ngại về gánh nặng ngân sách và hiệu quả, số khác nhấn mạnh sự cần thiết của hỗ trợ cho nhóm yếu thế.
Người trẻ nên theo dõi thông tin chính thức vì điều kiện, lãi suất và hạn mức có thể thay đổi theo từng giai đoạn.
Lựa chọn cho người trẻ trong bối cảnh nghịch lý thị trường chung cư
Phân tích thị trường chỉ hữu ích khi dẫn đến quyết định cụ thể. Bốn gợi ý dưới đây giúp người trẻ cân nhắc một cách tỉnh táo, nhưng mỗi hoàn cảnh cần tính toán riêng.
Tính khả năng chi trả bằng số liệu thật trước khi nhìn vào giá niêm yết
Trước hết hãy tính thu nhập ổn định của hộ gia đình, các khoản chi cố định và số tiền thật sự có thể dành cho trả nợ hằng tháng mà vẫn đủ sống. Một nguyên tắc thường được nhắc đến là khoản trả nợ nhà không nên chiếm quá lớn trong thu nhập, nhưng mức cụ thể tùy hoàn cảnh nên bạn cần cân nhắc riêng.
Tính cả kịch bản lãi suất tăng và kịch bản thu nhập giảm tạm thời. Một kế hoạch chỉ khả thi khi mọi thứ thuận lợi là kế hoạch mong manh. Nếu cần, hãy hỏi ý kiến chuyên gia tài chính độc lập để có cái nhìn tổng quan nhất.
Cân nhắc thuê hoặc mua tùy giai đoạn cuộc sống thay vì xem mua là lựa chọn duy nhất
Khi giá nhà cao so với thu nhập, việc thuê trong vài năm để tích lũy có thể là lựa chọn hợp lý, nhất là với người chưa ổn định nghề nghiệp hay nơi ở. Thuê giúp linh hoạt và tránh gánh nặng nợ lớn sớm.
Ngược lại, thuê lâu dài không tích lũy tài sản và phụ thuộc giá thuê. Mỗi lựa chọn có chi phí cơ hội riêng, và không có đáp án đúng cho tất cả.
Hãy so sánh tổng chi phí trong nhiều năm giữa thuê, mua và vay, không chỉ so tiền trả hằng tháng, rồi cân nhắc thêm yếu tố gia đình và công việc.
Xem xét phân khúc và khu vực phù hợp, kể cả nhà ở xã hội và các khu vực xa trung tâm
Nếu đủ điều kiện, nhà ở xã hội với lãi suất ưu đãi có thể là phương án đáng thử, dù cần chuẩn bị hồ sơ và kiên nhẫn chờ dự án. Hãy tìm hiểu kỹ điều kiện về thu nhập, nhà ở, cư trú và thủ tục tại địa phương.
Các khu vực xa trung tâm có giá thấp hơn nhưng đi kèm chi phí đi lại, thời gian di chuyển và hạ tầng chưa hoàn thiện. Hãy tính cả chi phí này khi so sánh.
Với nhà ở thương mại, kiểm tra kỹ pháp lý dự án, tiến độ, chủ đầu tư và điều khoản hợp đồng, nhất là khi mua nhà hình thành trong tương lai. Nên nhờ luật sư xem hợp đồng nếu cần.
Chuẩn bị tài chính dài hạn và tránh quyết định vì tâm lý sợ lỡ cơ hội
Thị trường tăng giá dễ khiến người ta lo sợ bỏ lỡ và vay vượt khả năng. Nhưng quyết định mua nhà là cam kết tài chính nhiều năm, nên cần dựa trên khả năng chi trả thực tế, không phải dự đoán giá sẽ còn tăng.
Một quỹ dự phòng đủ vài tháng chi tiêu, vốn đối ứng thật sự thuộc về bạn và kế hoạch trả nợ có biên an toàn giúp giảm rủi ro. Tránh vay thêm từ nhiều nguồn để gom tiền đặt cọc.
Bạn có thể xem thêm các bài viết về thị trường và quản lý tài chính trên Forbes, McKinsey & Company, VnExpress Kinh Doanh và Doanh Nhân. Trước khi ra quyết định, hãy đối chiếu số liệu với nguồn chính thức mới nhất và nhờ tư vấn chuyên môn phù hợp với hoàn cảnh của bạn.