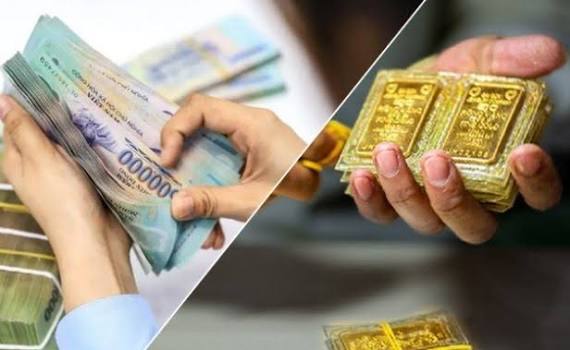
Cùng Doanh Nhân so sánh chi tiết giữa giữ tiền mặt và tích trữ vàng, giúp nhà đầu tư và chủ doanh nghiệp phân bổ tài sản chuẩn xác trong biến động kinh tế.
Lời nói đầu
Trong lịch sử tài chính toàn cầu, câu hỏi nên nắm giữ tiền mặt hay quy đổi sang kim loại quý như vàng luôn là đề tài tranh luận sôi nổi giữa các nhà kinh tế học, nhà quản trị tài chính và giới đầu tư cá nhân. Một bên đại diện cho phương tiện thanh toán tối thượng với tính thanh khoản tuyệt đối, bên còn lại là biểu tượng của giá trị nội tại vĩnh cửu, thách thức mọi chu kỳ sụp đổ tiền tệ và lạm phát.
Bản chất tài chính và chức năng vận hành của tiền mặt và vàng
Để trả lời thỏa đáng cho câu hỏi tiền mặt hay vàng tốt hơn, trước hết chúng ta cần mổ xẻ tận gốc rễ cơ chế vận hành, bản chất pháp lý và thuộc tính kinh tế của hai loại tài sản này. Sự khác biệt nền tảng giữa một bên là tiền pháp định và một bên là tài sản vật chất hữu hạn chính là yếu tố chi phối hiệu quả nắm giữ qua từng thời kỳ.
Cơ chế bảo toàn sức mua và rủi ro lạm phát qua các chu kỳ
Tiền mặt, dưới hình thái tiền pháp định, tồn tại dựa trên sự bảo chứng và quyền lực pháp lý của một chính phủ phát hành. Điểm mạnh vượt trội của tiền mặt là tính thanh khoản tức thì, được chấp nhận vô điều kiện trong mọi giao dịch nội địa. Tuy nhiên, điểm yếu cố hữu của tiền mặt nằm ở nguồn cung không bị giới hạn vật lý. Khi các ngân hàng trung ương nới lỏng chính sách tiền tệ để kích thích kinh tế, lượng tiền trong lưu thông tăng vọt sẽ trực tiếp bào mòn sức mua danh nghĩa theo thời gian.
Ngược lại, vàng là tài sản thực có nguồn cung cực kỳ hữu hạn trên vỏ trái đất và chi phí khai thác ngày càng đắt đỏ. Suốt hàng nghìn năm qua, vàng không phụ thuộc vào lời hứa của bất kỳ thể chế chính trị nào. Một ounce vàng từ thời La Mã cổ đại có thể mua được một bộ lễ phục thượng lưu, và ở thế kỷ 21, giá trị của ounce vàng đó vẫn mua được một bộ âu phục cao cấp may đo chuẩn mực.
Sự khác biệt cốt lõi giữa tiền mặt và vàng trong bài toán bảo vệ sức mua nằm ở tốc độ tăng cung. Khi lạm phát phi mã xuất hiện, tiền mặt trong két sắt hoặc tài khoản ngân hàng sẽ chịu mức lãi suất thực âm, khiến người giữ tiền nghèo đi mỗi ngày. Vàng đóng vai trò như một mỏ neo giá trị tự nhiên, tự động điều chỉnh tăng giá tính theo đồng nội tệ để bù đắp sự mất giá của tiền giấy.
Dẫu vậy, vàng không phải là chiếc khiên hoàn hảo trong ngắn hạn. Kim loại quý này không tự sinh ra dòng tiền định kỳ như cổ tức hay lợi tức trái phiếu, và giá cả trên sàn giao dịch quốc tế vẫn chịu những nhịp điều chỉnh giảm sâu tới 20 hoặc 30 phần trăm khi các ngân hàng trung ương nâng lãi suất thực lên mức cao kỷ lục.
Mức độ thanh khoản và khả năng can thiệp của chính sách tiền tệ
Thanh khoản là thước đo then chốt quyết định sự linh hoạt của dòng vốn cá nhân và doanh nghiệp. Xét trên phương diện này, tiền mặt nắm giữ vị thế thống trị tuyệt đối. Doanh nghiệp cần thanh toán công nợ nhà cung ứng, chi trả lương người lao động hoặc thực hiện nghĩa vụ thuế chỉ có thể sử dụng đồng tiền pháp định đang lưu hành. Tiền mặt không chịu chi phí chênh lệch giá mua vào và bán ra trong các hoạt động mua sắm thường nhật.
Vàng dù có tính thanh khoản cao thứ hai trong thế giới tài chính nhưng vẫn gặp những rào cản nhất định khi chuyển đổi thành phương tiện thanh toán. Tại hầu hết các quốc gia, bạn không thể mang trực tiếp một lượng vàng đi mua lương thực hay trả tiền thuê mặt bằng. Quá trình bán vàng miếng hoặc vàng trang sức luôn phát sinh độ trễ, chi phí kiểm định chất lượng, và đặc biệt là khoảng cách chênh lệch giữa giá mua và giá bán do các đơn vị kinh doanh vàng áp đặt.
Khả năng can thiệp của cơ quan quản lý vào hai thị trường này cũng hoàn toàn khác nhau. Tiền mặt chịu sự điều tiết trực tiếp qua lãi suất tái cấp vốn, tỷ lệ dự trữ bắt buộc và các nghiệp vụ thị trường mở. Vàng chịu sự chi phối của thị trường hàng hóa quốc tế, biến động đồng Đô la Mỹ và các chính sách quản lý thị trường vàng của từng quốc gia, chẳng hạn như Nghị định 24 tại Việt Nam quản lý độc quyền vàng miếng.
Sự can thiệp chính sách này tạo ra một hiện tượng thú vị: đôi khi giá vàng trong nước chênh lệch hàng chục triệu đồng mỗi lượng so với giá thế giới. Sự đứt gãy liên thông này mang lại rủi ro pháp lý và rủi ro điều chỉnh giá rất lớn cho những ai tích trữ vàng sai thời điểm, điều hiếm khi xảy ra đối với việc nắm giữ tiền tệ thông thường.
Chi phí cơ hội và khả năng tạo lập dòng tiền định kỳ
Điểm yếu chí mạng của việc tích trữ vàng vật chất là nó là một tài sản tĩnh. Một thỏi vàng cất trong két sắt mười năm sau vẫn chỉ là thỏi vàng đó, không tự đẻ ra thêm một phân vàng nào. Trong suốt mười năm ấy, chủ sở hữu không thu được cổ tức, không nhận được tiền lãi, thậm chí còn phải trả thêm chi phí cơ hội của việc không dùng nguồn vốn đó để đầu tư kinh doanh.
Tiền mặt, ngược lại, sở hữu năng lực chuyển hóa phi thường. Dù giữ tiền mặt dưới dạng tiền gửi không kỳ hạn sẽ bị lạm phát ăn mòn, nhưng tiền mặt có thể nhanh chóng được điều chuyển vào các sản phẩm tiền gửi có kỳ hạn, chứng chỉ tiền gửi hoặc trái phiếu chính phủ để tạo ra dòng tiền lãi đều đặn. Dòng tiền này giúp bù đắp một phần hoặc toàn bộ tỷ lệ lạm phát thực tế của nền kinh tế.
Một nghiên cứu của tạp chí Forbes từng chỉ ra rằng, phần lớn các thương vụ thâu tóm tài sản giá rẻ trong các cuộc khủng hoảng đều được thực hiện bởi những nhà đầu tư có sẵn lượng dự trữ tiền mặt dồi dào, chứ không phải những người ôm giữ các tài sản cố định chờ thanh lý.
Phân tích ưu thế và hạn chế thực chiến khi nắm giữ tiền mặt
Sức mạnh thanh toán tức thì và bảo đảm thanh khoản vận hành
Trong đời sống cá nhân cũng như điều hành doanh nghiệp, các biến cố khẩn cấp luôn xuất hiện bất ngờ. Một đợt suy thoái đột ngột, một sự cố pháp lý, trục trặc sức khỏe gia đình hay gián đoạn chuỗi cung ứng đều đòi hỏi nguồn lực tài chính xử lý ngay trong ngày. Trong những khoảnh khắc này, tiền mặt trong tài khoản thanh toán là cứu cánh duy nhất.
Doanh nghiệp có thể sở hữu bất động sản trị giá hàng trăm tỷ đồng hay vài chục lượng vàng dự trữ, nhưng nếu không có tiền mặt để thanh toán nợ ngân hàng đến hạn hoặc trả lương công nhân cuối tháng, doanh nghiệp đó hoàn toàn có thể rơi vào tình trạng vỡ nợ kỹ thuật và bị niêm phong tài sản. Lịch sử kinh doanh đã ghi nhận vô số trường hợp các tập đoàn phá sản chỉ vì cạn kiệt thanh khoản tiền mặt dù giá trị tổng tài sản trên sổ sách vẫn lớn hơn nợ phải trả.
Sự linh hoạt của tiền mặt còn thể hiện ở việc dễ dàng phân bổ thành nhiều phân khúc kỳ hạn khác nhau. Người quản lý có thể chia nhỏ quỹ tiền mặt thành các gói tiền gửi kỳ hạn linh hoạt một tuần, một tháng hoặc ba tháng để vừa tối ưu hóa lợi suất sinh lời vừa không đánh mất tính sẵn sàng ứng phó rủi ro.
Lợi thế chớp thời cơ trong các đợt thị trường định giá sai
Thị trường tài chính luôn vận động theo chu kỳ hình sin với những giai đoạn hưng phấn cực độ và hoảng loạn tột cùng. Khi cơn hoảng loạn xảy ra, hầu hết các loại tài sản như cổ phiếu doanh nghiệp tốt, bất động sản tiềm năng hay hàng hóa đều bị bán tháo điên cuồng xuống dưới giá trị thực. Lúc này, người nắm giữ tiền mặt chính là người nắm trong tay quyền lực tối cao.
Nhà đầu tư huyền thoại Warren Buffett luôn duy trì hàng trăm tỷ Đô la tiền mặt tại tập đoàn Berkshire Hathaway. Ông không giữ tiền mặt vì yêu thích đồng tiền pháp định đang mất giá, mà giữ tiền mặt để chờ đợi những giai đoạn cả thị trường lâm vào cảnh thiếu thanh khoản. Tiền mặt lúc này biến thành một tấm séc trắng cho phép mua vào những doanh nghiệp xuất sắc với mức giá chiết khấu khó tin.
Những ai đổ toàn bộ tiền vào vàng hoặc bất động sản ở vùng đỉnh sẽ hoàn toàn bất lực khi cơ hội mua gom tài sản giá rẻ xuất hiện. Họ bị kẹt vốn trong các tài sản chưa thể thanh khoản hoặc nếu muốn rút tiền ra mua cổ phiếu giá rẻ, họ buộc phải bán vàng hoặc cắt lỗ bất động sản ở mức giá thấp, tạo thành một vòng xoáy suy giảm tài sản kép.
Bẫy lạm phát ngầm và sự suy giảm sức mua trong dài hạn
Mặc dù sở hữu những đặc quyền thanh khoản to lớn, việc nắm giữ tỷ trọng tiền mặt quá mức an toàn trong thời gian dài là một sai lầm tài chính nghiêm trọng. Bẫy lạm phát là một kẻ cắp vô hình nhưng cực kỳ tàn nhẫn, nó không lấy đi số lượng tờ tiền trong ví của bạn nhưng lấy đi khối lượng hàng hóa mà những tờ tiền đó có thể mua được.
Nếu một quốc gia có tỷ lệ lạm phát bình quân năm phần trăm một năm, thì sau khoảng mười bốn năm, sức mua của một trăm triệu đồng tiền mặt cất giữ trong két sẽ giảm đi một nửa. Nghĩa là số tiền đó trên danh nghĩa vẫn giữ nguyên con số một trăm triệu, nhưng lượng hàng hóa nó mua được chỉ tương đương với năm mươi triệu đồng của mười bốn năm trước.
Nhiều người lựa chọn giải pháp gửi tiết kiệm ngân hàng để chống lạm phát. Tuy nhiên, mức lãi suất tiết kiệm danh nghĩa thường đi sau lạm phát thực tế. Lạm phát công bố bởi các cơ quan thống kê thường dựa trên một giỏ hàng hóa chung, trong khi lạm phát cá nhân đối với các dịch vụ chất lượng cao như y tế, giáo dục và giá nhà đất thường cao hơn con số báo cáo từ 3-5%
Phân tích sức mạnh và rủi ro tiềm ẩn khi tích trữ vàng
Vàng từ lâu đã được tôn xưng là nơi trú ẩn an toàn nhất cho nhân loại qua hàng nghìn năm thăng trầm của các đế chế và hệ thống tiền tệ. Tuy nhiên, đầu tư vàng thương trường không chỉ mang màu hồng của sự an toàn mà còn ẩn chứa những cái bẫy tỷ giá, chênh lệch cung cầu và sự thao túng giá cả.
Vị thế hầm trú ẩn an toàn trước bất ổn địa chính trị và sụp đổ tiền tệ
Khi chiến tranh bùng nổ, căng thẳng biên giới leo thang hoặc các lệnh cấm vận kinh tế được áp đặt, thị trường tài chính toàn cầu ngay lập tức chao đảo. Thị trường chứng khoán sụt giảm, đồng nội tệ của các quốc gia xung đột đối mặt với nguy cơ phá giá kỷ lục. Trong những bối cảnh đen tối nhất của lịch sử loài người, vàng luôn là tài sản duy nhất tỏa sáng rực rỡ.
Không một chính phủ nào có thể tuyên bố in thêm vàng để tài trợ cho chiến tranh. Vàng cũng không thể bị xóa sổ bởi một sắc lệnh phong tỏa tài khoản ngân hàng xuyên biên giới nếu bạn đang nắm giữ vàng vật chất trong tay. Tính độc lập hoàn toàn khỏi hệ thống ngân hàng thương mại biến vàng thành một tài sản phòng thủ tối hậu cho các gia đình và giới tinh hoa khi muốn bảo vệ di sản tài sản qua các biến cố thời đại.
Một phân tích sâu sắc từ trang Harvard Business Review về các chiến lược quản trị rủi ro toàn cầu khẳng định rằng, các doanh nghiệp đa quốc gia và các quỹ hưu trí lớn luôn duy trì một tỷ lệ phân bổ tài sản cố định vào vàng như một khoản chi phí bảo hiểm cho toàn bộ danh mục đầu tư. Khi các tài sản rủi ro lao dốc, mức tăng giá đột biến của vàng sẽ cân bằng lại phần vốn bị thâm hụt.
Tại Việt Nam, qua các giai đoạn biến động tiền tệ lịch sử hay các đợt đổi tiền thế kỷ trước, những gia đình giữ được sự giàu có và phục hồi nhanh nhất sau khủng hoảng đa phần là những gia tộc sở hữu lượng vàng tích trữ đáng kể. Vàng đem lại cảm giác bình an về mặt tâm lý, giúp người sở hữu không bị hoảng loạn trước những thông tin tiêu cực dồn dập trên các mặt báo kinh tế.
Nghịch lý vàng không sinh lãi và chi phí bảo quản tài sản vật chất
Mặc dù có khả năng tăng giá vượt trội trong khủng hoảng, vàng lại bộc lộ nhược điểm cực lớn trong những giai đoạn kinh tế phục hồi và tăng trưởng ổn định. Khi nền kinh tế bước vào chu kỳ mở rộng, các doanh nghiệp làm ăn phát đạt, chỉ số chứng khoán lập đỉnh mới và thị trường bất động sản sôi động, giá vàng thường đi ngang hoặc giảm mạnh do dòng tiền thông minh rút khỏi các kênh phòng thủ để đổ vào kênh sinh lời cao.
Trong suốt giai đoạn từ năm 1980 đến năm 2000, giá vàng thế giới gần như dậm chân tại chỗ và sụt giảm sau khi đạt đỉnh lịch sử. Những người nắm giữ vàng suốt hai thập kỷ đó không chỉ không nhận được bất kỳ đồng lãi nào, mà còn chịu sự mất giá khủng khiếp khi đồng tiền mất giá và các kênh đầu tư như chứng khoán Mỹ tăng trưởng hàng nghìn phần trăm.
Hơn nữa, rủi ro hao hụt phẩm cấp cũng là một yếu tố cần tính đến. Vàng trang trí hoặc các loại vàng nhẫn gia công kém chất lượng có thể bị oxy hóa bề mặt, móp méo hoặc mất lớp niêm phong bảo đảm, dẫn đến việc bị các tiệm vàng ép giá, trừ tiền công hoặc chiết khấu độ tuổi vàng khi thực hiện giao dịch chuyển đổi thành tiền mặt.
Rủi ro pháp lý, chính sách độc quyền và độ lệch giá trong nước
Một trong những bài học đắt giá nhất đối với người tích trữ vàng tại thị trường Việt Nam là rủi ro chênh lệch giá giữa vàng miếng chuẩn quốc gia và giá vàng thế giới quy đổi. Có những thời điểm biến động mạnh, giá vàng SJC trong nước cao hơn giá vàng thế giới từ mười lăm đến hai mươi triệu đồng mỗi lượng, tương đương mức chênh lệch lên đến gần hai mươi phần trăm.
Hiện tượng này bắt nguồn từ sự khan hiếm nguồn cung cục bộ khi Ngân hàng Nhà nước không cấp phép nhập khẩu vàng nguyên liệu để dập thêm vàng miếng trong suốt thời gian dài nhằm ổn định tỷ giá và chống vàng hóa nền kinh tế. Khi mua vàng ở mức chênh lệch quá cao, người nắm giữ vàng phải gánh chịu rủi ro chính sách khổng lồ.
Khi các cơ quan điều hành thực hiện các biện pháp can thiệp như đấu thầu vàng hoặc cho phép các ngân hàng quốc doanh bán vàng bình ổn trực tiếp cho người dân, khoảng cách chênh lệch này có thể bị thu hẹp đột ngột chỉ trong vài ngày. Những nhà đầu tư mua đuổi theo tâm lý đám đông ở vùng đỉnh chênh lệch sẽ chứng kiến tài sản của mình bốc hơi nhanh chóng dù giá vàng thế giới không hề giảm.
Tiền mặt và vàng: Đâu là lựa chọn tối ưu cho từng mục tiêu tài chính?
Đặt câu hỏi tiền mặt hay vàng cái nào tốt hơn mà không gắn với một mục tiêu tài chính cụ thể, một khung thời gian xác định và vị thế tài sản của từng người là một sự quy chụp thiếu căn cứ khoa học. Mỗi công cụ tài chính đều có một sứ mệnh riêng biệt trong bức tranh tổng thể của quản trị tài sản cá nhân và doanh nghiệp.
Ma trận đối chiếu mục tiêu và khoảng thời gian nắm giữ
Để xác định nên ưu tiên giữ tiền mặt hay tích lũy vàng, nhà đầu tư cần lập một ma trận đánh giá dựa trên hai trục chính: thời gian dự kiến nắm giữ và khẩu vị chấp nhận biến động thị trường. Mỗi giai đoạn của chu kỳ đời sống tài chính sẽ yêu cầu một tỷ trọng phân bổ hoàn toàn khác nhau để đạt được điểm cân bằng tối ưu giữa an toàn và sinh lời.
Nếu mục tiêu của bạn là chuẩn bị cho các nhu cầu chi tiêu trong vòng ba đến sáu tháng tới, chẳng hạn như mua sắm thiết bị, thanh toán học phí con cái, hoặc duy trì quỹ vận hành ba tháng của doanh nghiệp, tiền mặt và các khoản tương đương tiền là lựa chọn không thể thay thế. Đưa nguồn tiền này vào vàng là hành động mạo hiểm, bởi biên độ biến động giá ngắn hạn cộng với chênh lệch mua bán có thể xóa sạch một phần vốn gốc khi bạn cần rút tiền gấp.
Ngược lại, nếu mục tiêu là tích lũy của cải thặng dư cho mười năm hoặc hai mươi năm sau, chuẩn bị cho tuổi nghỉ hưu an nhàn hoặc để dành cho con cái lập nghiệp, tích lũy vàng định kỳ vượt trội hoàn toàn so với tiền mặt gửi ngân hàng. Vàng loại bỏ rủi ro mất giá tiền tệ dài hạn và duy trì nguyên vẹn năng lực quy đổi ra của cải vật chất cho thế hệ tương lai.
Mô hình phân bổ tài sản linh hoạt theo chu kỳ kinh tế
Một chiến lược tài chính khôn ngoan không bao giờ đặt cược toàn bộ tài sản vào một cửa duy nhất theo kiểu hoặc tiền mặt hoặc vàng. Thay vào đó, giới tài phiệt và các tổ chức quản lý quỹ chuyên nghiệp áp dụng mô hình phân bổ tài sản động dựa trên bốn giai đoạn của chu kỳ kinh tế: Tăng trưởng, Quá nhiệt, Suy thoái và Phục hồi.
Trong giai đoạn kinh tế suy thoái sâu, tiền mặt nắm giữ vai trò phòng ngự số một để duy trì sự sống còn và chớp thời cơ săn tài sản giá rẻ. Khi kinh tế bước sang giai đoạn quá nhiệt và lạm phát bắt đầu vượt khỏi tầm kiểm soát của các ngân hàng trung ương, tỷ trọng vàng cần được gia tăng mạnh mẽ để hứng trọn đà tăng giá của hàng hóa và bảo vệ giá trị ròng của danh mục.
Trong giai đoạn kinh tế tăng trưởng ổn định với mức lạm phát ôn hòa, cả tiền mặt và vàng đều nên được hạ thấp tỷ trọng xuống mức tối thiểu cần thiết để nhường chỗ cho các tài sản sinh lời cao như cổ phiếu doanh nghiệp, vốn góp kinh doanh và bất động sản thương mại. Lúc này, việc giữ quá nhiều tiền mặt hay ôm khư khư vàng miếng đều đồng nghĩa với việc bạn đang tự tước đi cơ hội nhân bội tài sản của chính mình.