Bài viết phân tích các phương pháp quản lý tài chính cá nhân dành cho người mới đi làm. Tìm hiểu cách lập ngân sách, tiết kiệm và đầu tư trong năm 2026.
Bước vào môi trường công sở đánh dấu một giai đoạn chuyển giao quan trọng về mặt kinh tế. Thu nhập trong những năm đầu đi làm đóng vai trò xây dựng nền móng cho toàn bộ lộ trình sự nghiệp phía trước. Việc trang bị kiến thức về quản lý tài chính cá nhân ngay từ thời điểm này sẽ giúp bạn chủ động hơn trong mọi quyết định.
Những phương pháp phân bổ dòng tiền cụ thể sẽ ngăn chặn tình trạng thâm hụt ngân sách vào cuối tháng. Bài viết này sẽ phân tích chi tiết các chiến lược thực tiễn để kiểm soát thu nhập. Bạn có thể tham khảo thêm nhiều kiến thức về phát triển kỹ năng tại trang chủ Doanh Nhân.
Lý do cần ưu tiên quản lý tài chính cá nhân sớm
Năm 2026 mang đến nhiều biến động về mặt kinh tế vĩ mô và cấu trúc thị trường lao động. Mức độ lạm phát và sự thay đổi giá cả hàng hóa tiêu dùng tác động trực tiếp đến thu nhập thực tế của người lao động. Nếu không có một kế hoạch quản lý tài chính cá nhân cụ thể, bạn rất dễ rơi vào vòng xoáy vay mượn để chi trả cho các nhu cầu sinh hoạt cơ bản.
Việc kiểm soát dòng tiền sớm giúp thiết lập một hệ thống phòng thủ vững chắc trước các rủi ro. Khi bạn biết chính xác tiền của mình đi về đâu, bạn sẽ không còn cảm giác hoang mang mỗi khi nhận lương. Nó tạo ra một khoảng lùi an toàn để bạn có thể tập trung phát triển chuyên môn tại nơi làm việc.
Tác động tâm lý của quản lý tài chính cá nhân
Sự ổn định về mặt tiền bạc tỷ lệ thuận với mức độ bình an trong tâm trí con người. Những cá nhân có nền tảng tích lũy thường đưa ra các quyết định nghề nghiệp dựa trên lý trí thay vì áp lực sinh tồn. Họ có thể mạnh dạn từ chối những môi trường làm việc không phù hợp mà không lo sợ bị gián đoạn thu nhập ngay lập tức.
Ngược lại, tình trạng mất kiểm soát chi tiêu thường dẫn đến sự lo âu kéo dài. Áp lực nợ nần làm giảm khả năng tập trung và ảnh hưởng tiêu cực đến hiệu suất làm việc hàng ngày. Quản lý tài chính cá nhân chính là công cụ để giải phóng tâm lý khỏi những gánh nặng vật chất không cần thiết.
Lập kế hoạch quản lý tài chính cá nhân qua quy tắc 50/30/20
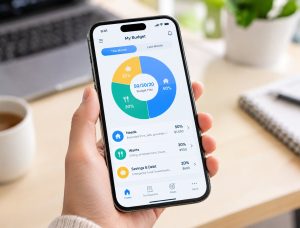
Để giải quyết bài toán phân bổ thu nhập, các chuyên gia thường khuyến nghị sử dụng mô hình 50/30/20. Đây là một công thức định lượng cơ bản giúp chia nhỏ tổng thu nhập hàng tháng thành ba danh mục riêng biệt. Tỷ lệ này cung cấp một bộ khung tiêu chuẩn để người mới đi làm dễ dàng theo dõi dòng tiền.
Cho chi phí thiết yếu (50%)
Danh mục này bao gồm toàn bộ những khoản chi bắt buộc phải trả để duy trì cuộc sống hàng ngày. Chúng bao gồm tiền thuê nhà, hóa đơn điện nước, chi phí xăng xe và tiền mua thực phẩm cơ bản. Việc khống chế nhóm chi phí này dưới mức 50% tổng thu nhập là bước đầu tiên để giữ vững cán cân tài chính.
Để tối ưu hóa khoản chi phí ăn uống, việc tự nấu ăn tại nhà là một giải pháp thiết thực. Thay vì đặt thức ăn bên ngoài, bạn có thể chuẩn bị những bữa ăn nhanh gọn dưới 20 phút. Các món luộc, đồ hấp ăn kèm với mắm chưng vừa cung cấp đủ năng lượng vừa giúp giảm thiểu một khoản ngân sách đáng kể.
Nếu chi phí thuê nhà chiếm tỷ trọng quá cao, bạn cần xem xét lại không gian sống hiện tại. Việc tìm kiếm người ở ghép hoặc chuyển đến các khu vực xa trung tâm hơn một chút có thể kéo giảm gánh nặng tài chính. Sự điều chỉnh ở nhóm chi phí cố định sẽ tạo ra dư địa cho các mục tiêu tích lũy dài hạn.
Cho chi tiêu cá nhân (30%)
Mục này phục vụ cho các nhu cầu nâng cao chất lượng cuộc sống và giao tiếp xã hội. Nó bao gồm các khoản chi cho sở thích cá nhân, mua sắm quần áo, ăn uống cùng đồng nghiệp hoặc đăng ký các dịch vụ giải trí trực tuyến. Sự hiện diện của quỹ 30% giúp quá trình quản lý tài chính cá nhân không trở nên quá gò bó.
Ngân sách giải trí cần được lên kế hoạch kỹ lưỡng để không lấn lướt sang các quỹ khác. Khi lên kế hoạch cho các chuyến đi xa như bay đến Đà Nẵng, việc tham khảo giá vé máy bay từ sớm giúp giảm thiểu chi phí phát sinh. Sự chuẩn bị này đảm bảo các hoạt động du lịch vẫn nằm trong giới hạn cho phép của thu nhập.
Đối với các chuyến du lịch gần hơn, việc lựa chọn phương tiện cũng đóng vai trò cân bằng ngân sách. Khi di chuyển bằng tàu hỏa đến các địa điểm như Nha Trang, việc đặt trước các toa ghế ngồi mềm quay về hướng trước (forward-facing) sẽ đảm bảo trải nghiệm thoải mái. Chi phí di chuyển hợp lý giúp bạn tối ưu hóa ngân sách cho các trải nghiệm tại điểm đến.
Cho mục tiêu tích lũy (20%)
Đây là khoản tiền phải được tách biệt ngay lập tức khi bạn vừa nhận được lương. Số tiền này không được phép sử dụng cho các mục đích chi tiêu hàng ngày. Nó đóng vai trò xây dựng lớp khiên bảo vệ tài sản và tạo ra nguồn vốn cho các kế hoạch tương lai.
Bạn có thể thiết lập tính năng chuyển tiền tự động trên ứng dụng ngân hàng. Cứ đến ngày nhận lương, hệ thống sẽ tự động chuyển 20% vào một tài khoản tiết kiệm riêng biệt. Sự tự động hóa này loại bỏ những cám dỗ chi tiêu bốc đồng của con người.
Gia tăng thu nhập trong quản lý tài chính cá nhân
Tiết kiệm là yếu tố cần thiết, nhưng việc gia tăng thu nhập mới là động cơ chính để mở rộng quy mô tài chính. Người mới đi làm năm 2026 cần có tư duy đa dạng hóa nguồn tiền thay vì chỉ phụ thuộc vào một công việc duy nhất.
Tối ưu hóa quản lý tài chính cá nhân qua công việc chính
Bước đầu tiên là tập trung phát triển kỹ năng chuyên môn tại nơi làm việc hiện tại. Việc nâng cao hiệu suất lao động sẽ mở ra cơ hội được tăng lương và thăng tiến. Bạn cần chủ động nhận thêm các dự án mới để chứng minh năng lực đóng góp của mình đối với tổ chức.
Mỗi khi được tăng lương, đừng vội vàng nâng cấp lối sống ngay lập tức. Hãy giữ nguyên mức chi tiêu cũ và chuyển toàn bộ phần thu nhập tăng thêm vào quỹ tiết kiệm hoặc đầu tư. Đây là nguyên tắc cốt lõi giúp bạn rút ngắn thời gian đạt được các mục tiêu tài chính đã đề ra.
Phát triển nguồn thu nhập phụ trong quản lý tài chính cá nhân
Bên cạnh công việc hành chính, việc sử dụng thời gian rảnh để tăng thu nhập là một phương pháp khả thi. Việc áp dụng các chứng chỉ tin học văn phòng vào công việc tự do sẽ mang lại lợi thế nhất định. Kỹ năng xử lý dữ liệu và văn bản nhanh chóng giúp bạn hoàn thành các dự án nhận thêm ngoài giờ.
Các công việc trực tuyến đang cung cấp nhiều nền tảng để người lao động kiếm thêm thu nhập. Việc tham gia phân tích cơ bản hoặc dán nhãn dữ liệu cho các hệ thống AI mang lại nguồn tiền ổn định nếu bạn duy trì được sự kỷ luật. Số tiền kiếm được từ các nguồn phụ này nên được đưa thẳng vào danh mục đầu tư dài hạn.
Quản lý tài chính cá nhân thông qua việc kiểm soát nợ
Sử dụng đòn bẩy tài chính là một con dao hai lưỡi trong nền kinh tế thị trường. Đối với người mới đi làm, việc thiếu kiến thức về tín dụng dễ dẫn đến những sai lầm nghiêm trọng. Việc nhận diện và phân loại các khoản nợ là yêu cầu bắt buộc.
Phân loại nợ trong quản lý tài chính cá nhân
Không phải mọi khoản nợ đều mang tính tiêu cực. Nợ cơ bản thường là những khoản vay để mua các tài sản có khả năng sinh lời hoặc tăng giá trị theo thời gian. Ví dụ như vay tiền để tham gia các khóa học nâng cao trình độ hoặc vay mua bất động sản với lãi suất ưu đãi.
Ngược lại, nợ tiêu dùng là những khoản tiền vay mượn để mua sắm các tài sản hao mòn hoặc phục vụ nhu cầu giải trí. Việc quẹt thẻ tín dụng để mua điện thoại đời mới hay đi du lịch trả góp là những ví dụ điển hình. Đây là nhóm nợ cần phải được hạn chế tối đa trong quá trình lập ngân sách.
Chiến lược trả nợ trong quản lý tài chính cá nhân
Nếu bạn đang có nhiều khoản nợ, hãy liệt kê chúng ra một bảng tính chi tiết. Ghi rõ số dư nợ, lãi suất áp dụng và thời hạn thanh toán tối thiểu của từng khoản. Việc hệ thống hóa thông tin giúp bạn có cái nhìn tổng quan về tình trạng tài chính hiện tại.
Phương pháp trả nợ phổ biến là ưu tiên thanh toán các khoản có lãi suất cao nhất trước, thường là thẻ tín dụng hoặc vay tiêu dùng cá nhân. Đồng thời, bạn vẫn duy trì việc trả mức tối thiểu cho các khoản nợ còn lại. Cách tiếp cận này giúp giảm thiểu tổng số tiền lãi phải trả cho tổ chức tín dụng.
Quản trị rủi ro trong quản lý tài chính cá nhân
Rủi ro là yếu tố không thể tránh khỏi trong quá trình vận hành cuộc sống. Một hệ thống tài chính cá nhân chỉ được xem là vững chắc khi nó có khả năng chống chịu trước những cú sốc bất ngờ. Việc chuẩn bị trước các phương án dự phòng là thước đo của sự trưởng thành.
Xây dựng quỹ khẩn cấp trong quản lý tài chính cá nhân
Quỹ dự phòng khẩn cấp là một khoản tiền mặt hoặc tài sản có tính thanh khoản cao. Chức năng duy nhất của nó là giải quyết các sự cố bất khả kháng như hỏng hóc tài sản, thất nghiệp tạm thời hoặc các vấn đề y tế. Số tiền này không được phép sử dụng cho mục đích đầu tư rủi ro hay mua sắm cá nhân.
Quy mô của quỹ nên tương đương với từ 3 đến 6 tháng chi phí sinh hoạt tối thiểu. Ví dụ, nếu mức chi tiêu cơ bản của bạn là 10 triệu đồng mỗi tháng, quỹ khẩn cấp cần đạt mức từ 30 đến 60 triệu đồng. Khoản tiền này nên được gửi tại các kỳ hạn ngắn của ngân hàng để dễ dàng rút ra khi cần thiết.
Tìm hiểu bảo hiểm trong quản lý tài chính cá nhân
Bên cạnh bảo hiểm y tế bắt buộc, việc tìm hiểu các gói bảo hiểm sức khỏe tự nguyện là một bước đi thận trọng. Chi phí y tế đang có xu hướng tăng cao qua từng năm. Một hợp đồng bảo hiểm phù hợp sẽ chuyển giao rủi ro tài chính cho công ty bảo hiểm khi bạn gặp vấn đề về sức khỏe.
Hãy đọc kỹ các điều khoản về phạm vi bảo vệ và thời gian chờ trước khi đặt bút ký. Việc tham gia bảo hiểm khi còn trẻ tuổi và có sức khỏe tốt sẽ giúp bạn hưởng mức phí đóng định kỳ thấp hơn. Nó bảo vệ các thành quả tích lũy của bạn khỏi nguy cơ bị xóa sạch vì một trận ốm đau.
Những sai lầm thường gặp trong quản lý tài chính cá nhân
Việc nhận diện các cạm bẫy tài chính giúp bạn tránh đi vào vết xe đổ của những người đi trước. Rất nhiều cá nhân dù có thu nhập cao nhưng vẫn rơi vào tình trạng cạn kiệt ngân sách do mắc phải những sai lầm có tính hệ thống. Nhận thức đúng đắn là bước đầu tiên để sửa chữa hành vi.
Không lập ngân sách trong quản lý tài chính cá nhân
Nhiều người trẻ cho rằng việc ghi chép chi tiêu là hành động vụn vặt và mất thời gian. Họ chi tiêu dựa trên cảm tính và chỉ kiểm tra số dư khi thẻ ngân hàng bị từ chối thanh toán. Sự thiếu hụt một ngân sách được vạch sẵn khiến họ không thể biết tiền của mình đã bốc hơi vào những khoản mục nào.
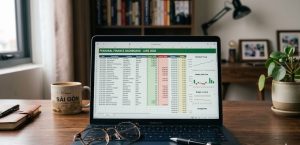
Ngân sách không phải là một công cụ để kìm kẹp sự tự do, mà nó là bản đồ chỉ đường cho các quyết định tài chính. Khi bạn đã phân bổ rõ ràng số tiền tối đa cho từng hạng mục, bạn sẽ chi tiêu một cách tự tin hơn. Việc thiết lập ngân sách vào ngày đầu tháng là thói quen cần được duy trì xuyên suốt.
Lạm dụng thẻ tín dụng trong quản lý tài chính cá nhân
Thẻ tín dụng mang lại sự tiện lợi trong thanh toán và các chương trình tích điểm hấp dẫn. Tuy nhiên, nó tạo ra ảo giác về khả năng chi trả của người sử dụng. Việc mua sắm những món đồ vượt quá thu nhập thực tế dẫn đến việc không thể thanh toán toàn bộ dư nợ khi đến hạn.
Lãi suất phạt quá hạn của thẻ tín dụng thường ở mức rất cao. Nếu bạn chỉ thanh toán số tiền tối thiểu hàng tháng, dư nợ gốc sẽ giảm rất chậm trong khi tiền lãi tiếp tục sinh sôi. Chỉ nên sử dụng thẻ tín dụng khi bạn chắc chắn có đủ tiền mặt trong tài khoản để thanh toán toàn bộ hóa đơn vào cuối kỳ.
Trì hoãn việc tiết kiệm trong quản lý tài chính cá nhân
Tư duy “để dành khi nào lương cao hơn” là một rào cản lớn đối với quá trình tích lũy. Khi thu nhập tăng lên, các nhu cầu chi tiêu cũng sẽ tự động giãn nở để lấp đầy khoảng trống đó. Nếu không có kỷ luật tiết kiệm khi lương còn thấp, bạn sẽ không bao giờ có thể tiết kiệm khi lương đã cao.
Sức mạnh của lãi kép phụ thuộc rất lớn vào yếu tố thời gian. Việc bắt đầu trích lập 10% thu nhập ngay từ tháng lương đầu tiên mang lại hiệu quả lớn hơn so với việc đợi 5 năm sau mới bắt đầu tiết kiệm 30%. Hãy rèn luyện thói quen trước khi quan tâm đến số lượng.
Đầu tư theo đám đông trong quản lý tài chính cá nhân
Hội chứng sợ bị bỏ lỡ (FOMO) thường xuyên kích động các nhà đầu tư không chuyên. Khi thấy bạn bè hoặc thông tin trên mạng xã hội đổ xô mua một loại tài sản nào đó, nhiều người sẵn sàng xuất tiền mà không hiểu rõ bản chất của khoản đầu tư. Hành vi này tương đương với việc đánh bạc bằng tiền tiết kiệm.
Thị trường tài chính luôn có sự biến động không ngừng. Việc nhảy vào mua khi giá đã tăng quá cao thường dẫn đến nguy cơ bị mắc kẹt dòng vốn. Hãy chỉ đầu tư vào những lĩnh vực mà bạn đã nghiên cứu kỹ lưỡng và phù hợp với giới hạn rủi ro của bản thân.
Thiết lập mục tiêu trong quản lý tài chính cá nhân
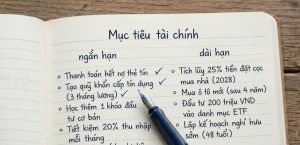
Việc tích lũy tiền bạc sẽ trở nên khô khan nếu nó không được gắn liền với các mục tiêu cụ thể. Các mục tiêu này cung cấp động lực để bạn duy trì sự kỷ luật trong những giai đoạn khó khăn. Việc phân chia mục tiêu theo khung thời gian giúp lộ trình trở nên rõ ràng hơn.
Mục tiêu ngắn hạn trong quản lý tài chính cá nhân
Đây là những dự định cần hoàn thành trong vòng 1 đến 2 năm tới. Nó có thể bao gồm việc hoàn thành quỹ dự phòng khẩn cấp, mua sắm một chiếc máy tính xách tay mới phục vụ công việc, hoặc lên ngân sách cho một chuyến đi thăm gia đình dịp cuối năm. Số tiền dành cho các mục tiêu này nên được giữ ở trạng thái an toàn.
Việc đạt được các mục tiêu ngắn hạn tạo ra những chiến thắng tâm lý quan trọng. Khi nhìn thấy số dư tài khoản tăng lên đúng như kế hoạch, não bộ sẽ ghi nhận những phản hồi tích cực. Sự củng cố này giúp bạn có thêm niềm tin để theo đuổi các dự định lớn lao hơn.
Mục tiêu trung và dài hạn trong quản lý tài chính cá nhân
Mục tiêu trung hạn thường kéo dài từ 3 đến 5 năm, bao gồm việc tích lũy đủ tiền đặt cọc mua nhà hoặc chuẩn bị ngân sách để học lên bậc cao học. Các mục tiêu dài hạn trên 10 năm liên quan đến kế hoạch nghỉ hưu hoặc xây dựng một danh mục đầu tư tạo ra thu nhập thụ động bền vững.
Đối với các kế hoạch dài hạn, bạn có thể chấp nhận một mức độ rủi ro nhất định trong đầu tư để tìm kiếm tỷ suất sinh lời cao hơn. Sự dao động của thị trường trong ngắn hạn sẽ không ảnh hưởng đến mục đích sử dụng vốn của bạn ở thời điểm hiện tại. Sự kiên định là chìa khóa để hoàn thành các chặng đường dài.
Kết luận
Sự độc lập về mặt tiền bạc sẽ mang lại cho bạn một tâm thế tự tin, giúp bạn đưa ra những quyết định nghề nghiệp sáng suốt và không bị giới hạn bởi áp lực mưu sinh. Những thói quen quản lý tài chính cá nhân được định hình vững chắc ngay từ những tháng lương đầu tiên chính là nền móng kiên cố nhất để bạn kiến tạo sự tự do và thịnh vượng trong suốt chặng đường dài phía trước.