Xu hướng gọi vốn của startup deeptech và climate tech năm 2026: vốn dồn vào vòng lớn, điện ổn định cho AI lên ngôi. Cập nhật số liệu mới nhất.
Xu hướng gọi vốn của các startup công nghệ lõi (Deeptech) và công nghệ khí hậu (Climate tech)
Xu hướng gọi vốn của các startup công nghệ lõi (deeptech) và công nghệ khí hậu (climate tech) đang thay đổi rõ rệt trong năm 2026. Tiền vẫn chảy vào hai lĩnh vực này, thậm chí tăng mạnh ở nhiều thị trường, nhưng chảy vào ít doanh nghiệp hơn và với những tiêu chí khắt khe hơn trước.
Theo các báo cáo quý III/2026, số thương vụ climate tech giảm xuống mức thấp nhất kể từ năm 2021, trong khi vốn cổ phần (equity) lại tăng. Ở deeptech, nhiều quốc gia như Ấn Độ ghi nhận tổng vốn tăng gấp gần ba lần cùng kỳ dù số thương vụ gần như đi ngang.
Bài viết này tổng hợp những xu hướng đáng chú ý nhất: bức tranh chung, riêng từng lĩnh vực, tình hình tại Việt Nam và gợi ý cho founder đang chuẩn bị gọi vốn. Lưu ý các số liệu đến từ nhiều đơn vị với phương pháp thống kê khác nhau nên không nên cộng gộp trực tiếp.
Xu hướng chung: vốn tăng nhưng tập trung vào ít thương vụ hơn
Xu hướng “ít thương vụ, tiền lớn hơn” xuất hiện ở cả deeptech và climate tech
Điểm chung rõ nhất của hai lĩnh vực là sự tập trung vốn. Theo báo cáo của CTVC, vốn đầu tư mạo hiểm climate tech nửa đầu 2026 đạt khoảng 26,1 tỷ USD, tăng 55% so với cùng kỳ, nhưng số thương vụ giảm 25% xuống mức thấp nhất trong 5 năm.
Mười thương vụ lớn nhất chiếm khoảng 42% tổng vốn. Một phân tích khác từ Innovation Zero ghi nhận các vòng từ 100 triệu USD trở lên chiếm khoảng 65% tổng vốn climate tech.
Ở Ấn Độ, theo báo cáo của Inc42, deeptech huy động 290 triệu USD qua 28 thương vụ trong quý III/2026, so với 105 triệu USD qua 29 thương vụ cùng kỳ năm trước. Vốn tăng 176% nhưng số thương vụ lại nhích giảm.
Xu hướng dồn vốn vào vòng muộn đẩy startup giai đoạn đầu vào thế khó
Khi tiền tập trung vào các vòng lớn, giai đoạn hạt giống và Series A chịu áp lực. Theo phân tích của Trellis về năm 2025, vốn cho giai đoạn tăng trưởng của climate tech tăng 78%, trong khi vòng hạt giống giảm 20% và Series A giảm 7%.
Số liệu nửa đầu 2026 của CTVC tiếp tục cho thấy cùng chiều hướng: tỷ trọng Series C tăng lên 40% từ mức 16% một năm trước.
Điều này không có nghĩa startup giai đoạn đầu hết cơ hội. Nó có nghĩa tiêu chuẩn để vượt qua vòng đầu đang cao hơn, và founder cần chuẩn bị bằng chứng kỹ thuật, khách hàng thử nghiệm hoặc hợp đồng thực tế rõ ràng hơn.
Cách định nghĩa deeptech khiến các con số xu hướng chênh lệch
Khi đọc báo cáo, cần chú ý rằng “deeptech” và “climate tech” không có định nghĩa thống nhất. Một phân tích của Celesta Capital, được Alumni Ventures trích dẫn, ước tính deeptech chiếm khoảng 36% tổng vốn mạo hiểm toàn cầu, trong đó AI là phần rất lớn.
Trong khi đó, một số tổng hợp khác vẫn dùng mức khoảng 20%, vì phạm vi hẹp hơn. Cùng một thị trường nhưng con số khác nhau hoàn toàn do cách phân loại.
Tương tự với climate tech: số liệu 26,1 tỷ USD nửa đầu năm của CTVC và các số liệu theo quý của Net Zero Insights hay Dealroom không trùng khớp, vì mỗi nơi dùng danh mục ngành riêng. Hãy so sánh các con số trong cùng một nguồn thay vì trộn lẫn.
Xu hướng gọi vốn của startup deeptech năm 2026
Xu hướng deeptech chiếm tỷ trọng ngày càng lớn trong tổng vốn mạo hiểm
Theo phân tích của Alumni Ventures, deeptech từng chiếm khoảng 10% vốn mạo hiểm cách đây một thập kỷ, lên khoảng 20% vào năm 2024 và có thể đạt mức cao hơn nhiều theo cách thống kê rộng. Động lực chính là làn sóng AI và nhu cầu về hạ tầng vật lý đi kèm.
Cũng theo tổng hợp này, Founders Fund, quỹ đứng sau nhiều công ty công nghệ lõi, đã đóng quỹ tăng trưởng 6 tỷ USD vào tháng 5/2026, sau quỹ 4,6 tỷ USD vào tháng 4/2025. Đây là tín hiệu cho thấy vốn dành cho deeptech vẫn dồi dào ở nhóm quỹ lớn.
Tuy nhiên, vốn lớn thường dành cho công ty đã có sản phẩm và doanh thu hoặc hợp đồng. Startup mới chỉ có ý tưởng nghiên cứu vẫn phải chứng minh được tính khả thi trước khi tiếp cận nhóm quỹ này.
Xu hướng vốn nhà nước đồng hành cùng deeptech tại nhiều quốc gia
Một xu hướng quan trọng là vai trò ngày càng lớn của nguồn lực công. Tại Ấn Độ, đại diện giới đầu tư cho rằng việc công bố Quỹ RDI tập trung vào deeptech, quy mô 1 lakh crore rupee, đã giúp tăng dòng vốn vào các quỹ mạo hiểm.
Israel, theo Báo Tin tức, từ tháng 7/2026 nâng mức hỗ trợ tối đa của Quỹ Startup lên 2 triệu shekel ở giai đoạn Pre-Seed, 6 triệu shekel ở Seed và 15 triệu shekel ở Series A. Cách tiếp cận này lấp những khoảng trống mà thị trường tư nhân chưa sẵn sàng.
Pháp cũng triển khai chương trình Deeptech từ năm 2019, với khoảng 20 tỷ euro được hệ sinh thái này huy động đến nay, và chương trình Deeptech Seed mới của Bpifrance trong năm 2026. Bài học chung: vốn công không thay thế vốn tư nhân mà làm giảm rủi ro giai đoạn đầu để vốn tư nhân tham gia.
Xu hướng quỹ chuyên biệt và vốn kiên nhẫn dành cho công nghệ lõi
Deeptech cần thời gian dài để từ phòng thí nghiệm ra thị trường, nên nhà đầu tư phù hợp thường là quỹ chuyên biệt, hiểu rõ khoa học và kỹ thuật. Trong tháng 10/2026, nhiều quỹ deeptech mới liên tục được công bố, trong đó có quỹ Spark 100 triệu euro của Bosch Ventures tập trung vào deeptech tại Đức.
Các quỹ này thường kết hợp vốn với mạng lưới công nghiệp và viện nghiên cứu, thay vì chỉ rót tiền. Với founder, điều này nghĩa là lựa chọn nhà đầu tư quan trọng không kém số tiền nhận được.
Một số phân tích thị trường cũng lưu ý rằng quỹ đa ngành ngày càng thận trọng với các dự án tiêu tốn nhiều vốn và có chu kỳ dài. Vì vậy, kết hợp vốn mạo hiểm với tài trợ, hợp đồng khách hàng và vốn chiến lược đang trở thành cách làm phổ biến.
Xu hướng gọi vốn của startup climate tech năm 2026
Xu hướng trung tâm dữ liệu carbon thấp kéo vốn climate tech tăng 55%
Động lực lớn nhất của climate tech năm 2026 là AI. Theo CTVC, trung tâm dữ liệu carbon thấp chiếm khoảng 34% vốn climate tech toàn cầu nửa đầu năm, tăng mạnh từ mức khoảng 3% một năm trước, với phần lớn đến từ hai thương vụ DayOne (4,5 tỷ USD) và Nscale (2 tỷ USD).
Dealroom cũng ghi nhận Crusoe huy động 3,9 tỷ USD ở vòng Series F vào tháng 9/2026, nằm trong nhóm vòng gọi vốn lớn nhất của mảng climate tech trong năm.
Lý do là tốc độ có điện. Theo báo cáo Currence thực hiện cùng HSBC, được Innovation Zero trích dẫn, nhà phát triển trung tâm dữ liệu sẵn sàng trả đến 150 USD/MWh cho điện sạch, ổn định và có sớm, so với mức tham chiếu khoảng 100 USD/MWh.
Xu hướng điện ổn định (firm power) trở thành chủ đề đầu tư của quý III/2026
Theo báo cáo State of Climate Tech quý III/2026 của Net Zero Insights, tổng vốn climate tech đạt 19,6 tỷ USD, giảm 7,6% so với quý trước. Tuy nhiên vốn cổ phần tăng 17% lên 15,8 tỷ USD, và tăng khoảng 26% so với quý III/2025.
Số thương vụ chỉ còn 686, mức thấp nhất kể từ năm 2021. Series B tăng 50% so với quý trước lên 3,6 tỷ USD, đảo ngược sự yếu kém của giai đoạn 2025 đến đầu 2026.
Chủ đề nổi bật nhất là điện ổn định, tức nguồn điện có khả năng cung cấp liên tục. Các công ty nhiệt hạch, phân hạch hạt nhân, địa nhiệt và lưu trữ năng lượng cùng huy động khoảng 6,3 tỷ USD qua 17 vòng. Trong khi đó, nợ có tài sản bảo đảm giảm gần một nửa còn khoảng 3,1 tỷ USD.
Xu hướng phân hóa: vốn rút khỏi carbon removal và nhiên liệu carbon thấp
Không phải mảng nào của climate tech cũng hưởng lợi. Theo Innovation Zero, vốn cổ phần cho nhóm Carbon giảm 61% xuống mức thấp nhất từ năm 2020, còn nhiên liệu carbon thấp giảm 56%.
Ngược lại, vốn cho quan sát Trái Đất tăng gấp ba, với vòng 521 triệu USD của ICEYE là ví dụ nổi bật. Nguyên nhân là doanh nghiệp bắt đầu coi rủi ro khí hậu vật lý là việc phải quản lý ngay, thay vì chỉ lập kế hoạch dài hạn.
Bài học là “climate tech” không còn là một khái niệm chung chung. Nhà đầu tư chọn lọc theo từng mảng, từng bài toán kinh tế, và startup cần chứng minh giá trị thương mại rõ ràng hơn so với sứ mệnh môi trường đơn thuần.
Xu hướng quỹ climate chuyên biệt gặp khó và châu Âu dẫn dắt
Một khía cạnh ít được chú ý là phía nguồn cung vốn. Theo báo cáo của PitchBook, vốn huy động của các quỹ mạo hiểm chuyên về climate tech giảm 39,7% xuống 3,9 tỷ USD năm 2025, và chỉ khoảng 546 triệu USD qua 6 quỹ tính đến giữa tháng 8/2026.
Hai quỹ châu Âu là Kompas II của Đan Mạch và 2150 Urban Tech Sustainability Fund II của Anh chiếm khoảng 79% số vốn huy động của năm nay, trong bối cảnh chính sách tại Mỹ gây áp lực lên các quỹ trong nước.
Dealroom cho biết trong năm 2026, climate tech chiếm 4,4% vốn mạo hiểm Mỹ, thấp hơn mức tham chiếu toàn cầu 5,7%, trong khi Châu Âu đạt 15,1%. Khoảng cách này gợi ý rằng địa điểm gọi vốn ảnh hưởng đáng kể đến cơ hội của startup.
Xu hướng gọi vốn tại Việt Nam: cơ hội và khoảng trống
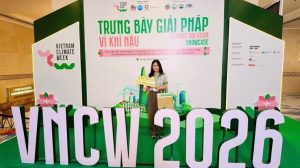
Xu hướng deeptech Việt Nam: những vòng hạt giống đầu tiên cho công nghệ lõi
Tại Việt Nam, deeptech vẫn ở giai đoạn đầu nhưng đã có tín hiệu tích cực. Ngày 12/8/2026, Công ty N2TP, đơn vị hoạt động trong lĩnh vực AI cho khoa học (AI4Science), công bố hoàn tất vòng hạt giống từ quỹ Touchstone Partners.
Theo Tuổi Trẻ, đại diện quỹ nhận định các nhà nghiên cứu Việt hoàn toàn có thể tạo ra công nghệ lõi đạt chuẩn quốc tế, kể cả trong lĩnh vực khắt khe như y sinh. Nguồn vốn sẽ ưu tiên phát triển danh mục sáng chế chiến lược và tự động hóa phòng thí nghiệm.
Đây là ví dụ cho thấy xu hướng đầu tư vào sở hữu trí tuệ lõi thay vì chỉ ứng dụng công nghệ nước ngoài. Dù vậy, số vòng gọi vốn công bố vẫn còn ít và quy mô thường chưa được tiết lộ.
Xu hướng vốn công nghệ khí hậu Việt Nam ổn định nhưng thiếu vốn tầm trung
Báo cáo Hệ sinh thái đầu tư công nghệ khí hậu Việt Nam 2026, công bố tại Tuần lễ Khí hậu Việt Nam 2026 ở TP.HCM, cho thấy thị trường vốn cho startup climate tech duy trì ổn định. Báo cáo cũng nêu hiện tượng “Missing Middle”: thiếu vốn ở phân khúc khoảng 350.000 đến 1 triệu USD.
Theo cùng nguồn tin, 67% tổ chức cấp vốn được khảo sát đã có định hướng cụ thể hoặc đang tích cực đánh giá cơ hội đầu tư tại Việt Nam, và năm 2025 ghi nhận số lượng kỷ lục các điều luật, quy định liên quan đến công nghệ khí hậu.
Với founder, khoảng trống tầm trung đồng nghĩa với việc nên lên kế hoạch gọi vốn theo từng chặng, kết hợp tài trợ, vốn hỗn hợp và vòng tiếp theo thay vì chờ một khoản lớn duy nhất.
Xu hướng chính sách và vốn quốc tế hỗ trợ lấp khoảng trống cho startup khí hậu
Một số chương trình đang được triển khai. Dự án do Bộ Tài chính phối hợp KOICA và GGGI, khởi động từ tháng 4/2026, chạy qua hai vòng 2026 đến 2027, mỗi vòng chọn 15 doanh nghiệp. Theo VnExpress, năm 2026 tập trung vào nông nghiệp và kinh tế tuần hoàn, năm 2027 mở rộng sang năng lượng tái tạo và giao thông.
Ngoài ra, theo Diễn đàn Doanh nghiệp, ADI cam kết đầu tư đến 10 triệu USD vào Do Ventures Fund II để hỗ trợ doanh nghiệp Việt Nam trong lĩnh vực công nghệ khí hậu. Vốn hỗn hợp và vốn mồi quốc tế được kỳ vọng giúp thu hẹp khoảng trống vốn.
Nhìn chung, xu hướng chính sách và hợp tác quốc tế tại Việt Nam đang đi cùng hướng với thế giới: dùng nguồn lực công và vốn mồi để kéo vốn tư nhân tham gia.
Nếu bạn muốn trang bị nền tảng kiến thức về quản trị, huy động vốn và chiến lược tăng trưởng cho startup, có thể tham khảo nội dung tại Doanh Nhân, nơi tập trung vào kiến thức thực chiến dành cho doanh nhân.
Tóm lại, xu hướng gọi vốn của deeptech và climate tech năm 2026 là vốn lớn hơn nhưng chọn lọc hơn. Ở deeptech, nguồn lực công và quỹ chuyên biệt đóng vai trò lớn. Ở climate tech, AI và nhu cầu điện ổn định đang dẫn dắt, còn một số mảng khác bị rút vốn.
Tại Việt Nam, thị trường còn nhỏ nhưng đã có những vòng hạt giống đầu tiên cho công nghệ lõi, cùng các chương trình hỗ trợ vốn khí hậu. Khoảng trống vốn tầm trung vẫn là thách thức cần được lấp dần.
Các số liệu trong bài đến từ nhiều đơn vị với phương pháp thống kê khác nhau và có thể được điều chỉnh về sau. Bạn nên đối chiếu với báo cáo gốc khi cần sử dụng cho mục đích kinh doanh hoặc đầu tư.
Nguồn tham khảo về xu hướng gọi vốn
- Báo Tin tức – Làm thế nào để deeptech vượt qua “thung lũng tử thần”
- Báo Tin tức – Pháp giải bài toán mới của deep tech
- Tuổi Trẻ – Startup DeepTech Việt đưa AI trực tiếp làm khoa học
- Diễn đàn Doanh nghiệp – Startup công nghệ khí hậu Việt Nam đối mặt khoảng trống vốn tầm trung
- VnExpress – Khởi động dự án hỗ trợ doanh nghiệp tiếp cận công nghệ khí hậu