3 tư duy tài chính của Founder Gen Z: dòng tiền đi trước, AI thay chi phí cố định, vốn chọn lọc. Bài viết lấy số liệu từ các trang báo Mỹ và Việt Nam.
3 tư duy tài chính khác biệt của thế hệ Founder Gen Z đang định hình lại bức tranh khởi nghiệp 2027
Tư duy tài chính của thế hệ Founder Gen Z đang trở thành chủ đề được giới đầu tư và cố vấn khởi nghiệp chú ý. Họ lớn lên trong giai đoạn lãi suất cao, vốn mạo hiểm thắt chặt và công cụ AI giá rẻ, nên cách nhìn về tiền, vốn và rủi ro khác nhiều so với lớp founder đi trước.
Theo báo cáo State of Entrepreneurship 2026 của ZenBusiness, khảo sát 2.000 người khởi nghiệp và chủ doanh nghiệp nhỏ tại Mỹ từ tháng 1 đến tháng 7/2026, gần 70% tự bỏ tiền tiết kiệm cá nhân vào công việc kinh doanh, trong đó nhóm Gen Z, nhóm trả lời đông nhất, là 72%. Chỉ 16% dự định gọi vốn bên ngoài.
Bài viết này phân tích 3 tư duy tài chính nổi bật: đặt dòng tiền và vốn tự có lên trước vòng gọi vốn, dùng AI như một “đồng sáng lập” để biến chi phí cố định thành chi phí linh hoạt, và coi vốn là công cụ chọn lọc thay vì mục tiêu. Mỗi tư duy kèm số liệu, giới hạn và cách áp dụng. Phần lớn số liệu quốc tế đến từ khảo sát ở Mỹ, nên cần đọc cùng bối cảnh Việt Nam được nêu riêng.
Bối cảnh: vì sao tư duy tài chính của Founder Gen Z đáng chú ý cho giai đoạn 2026–2027
Vốn khởi nghiệp thắt chặt ở cả Mỹ và Việt Nam
Tại Việt Nam, theo Doanh Nhân Plus (28/7/2026), nửa đầu năm 2026 cả hệ sinh thái khởi nghiệp gọi vốn được khoảng 28,8 triệu USD qua mười vòng, chưa bằng một phần bảy con số 227 triệu USD cùng kỳ năm trước. Bài báo nhận định bài toán sống còn lúc này là dòng tiền chứ không phải vòng vốn kế tiếp.
Tuy nhiên, bức tranh không thống nhất. Theo báo cáo của VPCA, Trung tâm Đổi mới Sáng tạo Quốc gia (NIC) và BCG được VnEconomy dẫn lại, tổng vốn đầu tư mạo hiểm vào Việt Nam đạt 509 triệu USD năm 2025, tăng 28%. Số thương vụ giảm nhưng tổng vốn tăng, vì nhà đầu tư chọn lọc hơn và đặt cược lớn hơn vào số ít startup. Hai nguồn đo phạm vi khác nhau (nửa đầu 2026 và cả năm 2025), nên không thể kết luận theo một con số.
Ở Mỹ, theo ZenBusiness, nỗi sợ hàng đầu của người khởi nghiệp là hết tiền trong năm đầu (24%), và 15% không có mạng lưới an toàn tài chính nào.
Founder Gen Z là ai? Vì sao tư duy tài chính của họ được theo dõi?
Founder Gen Z thường được hiểu là người sinh khoảng 1997–2012 đang khởi nghiệp. Theo ZenBusiness, 78% founder Gen Z lần đầu khởi nghiệp tự tin vào việc bắt đầu, so với 62% mức chung, và 26% cho biết AI trực tiếp truyền cảm hứng để họ khởi sự.
Cũng theo báo cáo này, nhiều người chọn khởi nghiệp có chủ đích chứ không phải sau khi bị mất việc, và họ đối mặt với “đường băng” tài chính ngắn, phụ thuộc nhiều vào tiền cá nhân và áp lực sớm có lãi.
Vì vậy, nhóm này đáng chú ý không chỉ vì số lượng mà vì tư duy tài chính trong cách họ phân bổ rủi ro của chính mình.
Đọc số liệu về tư duy tài chính: khảo sát chủ doanh nghiệp nhỏ không đại diện cho mọi startup
Đây là lưu ý quan trọng. Khảo sát ZenBusiness gồm cả người dự định khởi nghiệp và chủ doanh nghiệp nhỏ, phần lớn là mô hình dịch vụ, bán hàng, sáng tạo nội dung, không chỉ là startup công nghệ gọi vốn mạo hiểm. Đối tượng là người Mỹ.
Do đó, kết quả về tư duy tài chính của Gen Z nên được hiểu là xu hướng của nhóm tự khởi nghiệp, không phải của toàn bộ founder công nghệ, và càng không phải số liệu của Việt Nam.
Chúng tôi dùng các số liệu này như bằng chứng về hướng đi, rồi đối chiếu với bối cảnh Việt Nam ở từng phần. Bạn nên kiểm tra lại bằng dữ liệu thực tế của doanh nghiệp mình.
Tư duy tài chính số 1: dòng tiền và vốn tự có đi trước vòng gọi vốn
Số liệu cho thấy tư duy tài chính tự cấp vốn và hạn chế gọi vốn ngoài của founder Gen Z
Theo ZenBusiness, nhóm Gen Z tự cấp vốn bằng tiền tiết kiệm cá nhân ở tỷ lệ 72%, cao hơn mức chung gần 70%. Khi cần dự phòng, 34% dự định dùng thẻ tín dụng và khoản vay cá nhân, còn chỉ 16% dự định huy động vốn đầu tư.
Một tổng hợp về bootstrapping năm 2026 cũng cho rằng tự cấp vốn đã chuyển từ phương án dự phòng thành chiến lược có chủ đích với các doanh nghiệp phần mềm, dịch vụ và founder đơn lẻ, theo khuyến nghị “bán trước, xây gọn, chỉ gọi vốn khi tiền giúp tăng tốc một kênh đã hiệu quả”. Đây là quan điểm của một blog phân tích, không phải nghiên cứu chính thức.
Tư duy tài chính cốt lõi ở đây: tiền là nhiên liệu cho việc đã chứng minh được, không phải thứ để đi tìm câu trả lời.
Bối cảnh Việt Nam: khi vốn ngoại chậm lại, tư duy tài chính dòng tiền trở thành bài toán sống còn
Theo Doanh Nhân Plus, khi dòng vốn rút bớt, doanh nghiệp buộc học lại bài toán tự nuôi mình. Nhận định này phù hợp với tư duy dòng tiền đi trước.
Một báo cáo khác trên Khuyendung.net cho rằng vốn mạo hiểm năm 2026 tập trung vào doanh nghiệp đã chứng minh được sức kéo thương mại, dòng tiền tự chủ và rào cản cạnh tranh. Đây là nguồn tổng hợp, mang tính tham khảo.
Với founder Việt, điều này có nghĩa chỉ số cần theo dõi hằng tháng là doanh thu thực, biên lợi nhuận gộp, số tháng “đường băng” còn lại và tốc độ đốt tiền, thay vì chỉ số lượt tải hoặc lượt đăng ký.
Giới hạn và cách áp dụng tư duy tài chính dòng tiền đi trước một cách an toàn
Có hai rủi ro cần lưu ý. Thứ nhất, theo ZenBusiness, có 15% không có mạng lưới an toàn tài chính, nhưng 21% tin họ có thể tự lực đạt doanh thu bảy con số. Mức tự tin này có thể vượt quá thực tế.
Thứ hai, dùng thẻ tín dụng và vay cá nhân làm vốn là cách tài trợ chi phí cao và rủi ro, vì lãi suất vay tiêu dùng thường cao hơn nhiều so với vay kinh doanh. Chúng tôi khuyên đặt hạn mức mà bạn chấp nhận mất, và tách bạch tiền cá nhân với tiền doanh nghiệp.
Gợi ý áp dụng: lập dự báo dòng tiền 13 tuần, đặt ngưỡng cảnh báo ví dụ còn dưới 6 tháng chi phí, và không vay cá nhân cho chi phí chưa kiểm chứng. Đây là gợi ý của chúng tôi, không phải khuyến nghị tài chính cá nhân.
Tư duy tài chính số 2: AI như đồng sáng lập, biến chi phí cố định thành chi phí linh hoạt
Tư duy tài chính dùng AI thay phần việc của đồng sáng lập hoặc nhân sự thuê ngoài
Theo ZenBusiness, 37% người được khảo sát đang vận hành một mình, và 20% dự định giữ như vậy. Có 47% cho biết AI đang làm công việc của một đồng sáng lập hoặc phần việc họ phải thuê người khác, và 31% dùng AI hằng ngày cho các tác vụ cụ thể.
Một khảo sát khác của Clarify Capital với 255 chủ doanh nghiệp (194 founder đơn lẻ) cho thấy 63% founder đơn lẻ dùng AI, trong đó Gen Z có tỷ lệ 38%, thấp hơn Gen X (66%) và millennials (60%). Hai khảo sát có phương pháp khác nhau nên con số về Gen Z không trùng khớp.
Điểm khác biệt trong cách nghĩ về chi phí: thay vì tuyển sớm để “có đội ngũ”, họ tính xem phần việc nào có thể thuê theo tháng bằng công cụ.
Tác động lên cơ cấu chi phí: giảm chi phí cố định, kéo dài đường băng
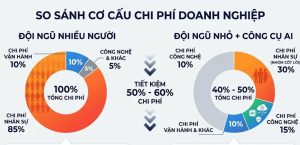
Về bản chất, lương và bảo hiểm là chi phí cố định, trong khi phí công cụ AI có thể tăng giảm theo nhu cầu. Nhờ vậy, doanh nghiệp tăng khả năng chịu đựng khi doanh thu biến động và kéo dài thời gian còn tiền.
Theo một nghiên cứu tổng hợp trích dẫn trên nền tảng Mental Momentum, founder đơn lẻ chiếm khoảng 36,3% số startup mới năm 2025 nhưng chỉ khoảng 14,7–17% số startup chốt được vòng vốn có định giá. Cùng nguồn cho rằng họ đạt vòng định giá đầu tiên nhanh hơn nhờ hiệu quả vốn. Đây là nguồn tổng hợp chưa kiểm chứng độc lập, nên chỉ nên xem là gợi ý.
Cần nhớ rằng đội ngũ nhỏ cũng có giới hạn về thời gian, chuyên môn và rủi ro phụ thuộc vào một người. Tiết kiệm chi phí không đồng nghĩa với tăng trưởng.
Rủi ro và cách kiểm soát tư duy tài chính này khi giao việc tài chính, pháp lý cho AI
Theo ZenBusiness, hơn một nửa founder Gen Z cho biết đã bắt gặp AI mắc lỗi, và 36% phát hiện lỗi trước khi nó gây tốn thời gian hoặc tiền bạc. Báo cáo nhấn mạnh cần người kiểm tra, nhất là khi dùng AI cho việc tài chính, pháp lý hay chiến lược.
Tại Việt Nam, cần lưu ý Luật Bảo vệ dữ liệu cá nhân có hiệu lực từ 1/1/2026 khi đưa dữ liệu khách hàng, nhân viên vào công cụ AI. Nhiều công cụ đặt máy chủ ở nước ngoài, nên cần xem điều khoản và tham khảo ý kiến pháp lý. Nội dung này chỉ mang tính thông tin.
Gợi ý áp dụng: dùng AI cho nháp, tổng hợp và tự động hóa việc lặp lại, nhưng người có trách nhiệm phải rà soát số liệu, hợp đồng và báo cáo thuế trước khi dùng. Không đưa dữ liệu nhạy cảm vào công cụ chưa được kiểm tra.
Tư duy tài chính số 3: vốn là công cụ chọn lọc, xếp chồng nhiều nguồn và định nghĩa thành công riêng
Tư duy tài chính xếp chồng nguồn vốn: doanh thu, vốn mồi, cuộc thi và hỗ trợ trước vốn mạo hiểm
Thay vì chờ một khoản đầu tư lớn, founder có thể xếp chồng nhiều nguồn nhỏ. Tại Việt Nam, theo VnExpress, chương trình Co4Growth giai đoạn 2024–2027 dự kiến hỗ trợ chuyên sâu cho 400 doanh nhân trẻ từ 18 đến 35 tuổi và cấp vốn mồi không hoàn lại cho một số startup. Theo Vinathis, cuộc thi QVIC 2026 có 28 startup vào chung kết với tổng giải thưởng 255.000 USD.
Theo Báo Đồng Tháp và SGGP, từ tháng 9/2026 Quỹ Đầu tư mạo hiểm TP.HCM (HCM VIF) chính thức vận hành, là quỹ công – tư đầu tiên cả nước, vốn điều lệ ban đầu 500 tỷ đồng (200 tỷ từ ngân sách, 300 tỷ từ tư nhân). Quỹ dự kiến đầu tư vào khoảng 50–150 doanh nghiệp giai đoạn 2026–2035 và giải ngân 1–2 khoản đầu tiên trong quý IV/2026, ưu tiên công nghệ lõi như AI, vi mạch, công nghệ sinh học, năng lượng tái tạo.
Tư duy tài chính của founder phải chọn lọc nguồn vốn
Theo báo cáo VPCA, NIC và BCG, phân khúc 3–10 triệu USD ghi nhận số thương vụ cao nhất trong ba năm, nơi startup có mô hình rõ ràng cần vốn để mở rộng. Nhà đầu tư thận trọng hơn khi chọn, nhưng sẵn sàng đặt cược lớn hơn vào những startup đã chọn.
Với founder giai đoạn rất sớm, điều này gợi ý rằng “vòng hạt giống” cần được xây trên bằng chứng thực tế như khách hàng trả tiền, tỷ lệ giữ chân và biên lợi nhuận, không chỉ ý tưởng.
Chọn lọc cũng có nghĩa là hỏi: khoản vốn này có nhanh hơn việc tự lực không, đổi lại phải trả bằng quyền kiểm soát nào, và nhà đầu tư có đóng góp gì ngoài tiền.
Tư duy tài chính định nghĩa thành công khiêm tốn: lợi nhuận bền vững thay vì kỳ lân
Theo báo cáo ZenBusiness được SmallBiz Trends tóm tắt, nhiều người khởi nghiệp không đo thành công theo các startup được đầu tư mạo hiểm hay công ty tỷ đô, mà đặt ra định nghĩa khiêm tốn hơn.
Điều này ảnh hưởng trực tiếp đến cách ra quyết định về vốn: mục tiêu có thể là thu nhập ổn định, biên lợi nhuận tốt và quyền tự chủ, chứ không nhất thiết là tăng trưởng nhanh bằng mọi giá.
Tuy vậy, mục tiêu khiêm tốn không có nghĩa là thiếu tham vọng. Với một số lĩnh vực như công nghệ sâu hay hạ tầng, vốn lớn là điều kiện bắt buộc. Quan trọng là chọn mô hình tài chính phù hợp với loại hình kinh doanh.
Áp dụng ba tư duy tài chính: bảng so sánh, rủi ro chung
Bảng so sánh định tính ba tư duy tài chính của Founder Gen Z
Bảng dưới đây là đánh giá định tính của chúng tôi dựa trên các nguồn nêu trên, không phải số liệu đo lường.
| Tư duy tài chính | Cốt lõi | Điểm mạnh | Rủi ro chính | Chỉ số nên theo dõi |
|---|---|---|---|---|
| 1. Dòng tiền và vốn tự có đi trước | Doanh thu thật trước, gọi vốn sau | Giữ quyền kiểm soát, kỷ luật chi tiêu | Cạn tiền, nợ cá nhân, tự tin quá mức | Số tháng đường băng, biên lợi nhuận gộp |
| 2. AI như đồng sáng lập | Biến chi phí cố định thành chi phí linh hoạt | Đường băng dài hơn, đội ngũ gọn | Lỗi AI, phụ thuộc một người, rủi ro dữ liệu | Chi phí trên mỗi đơn, tỷ lệ lỗi cần sửa |
| 3. Vốn chọn lọc, xếp chồng nguồn | Chỉ huy động khi tiền giúp tăng tốc kênh đã hiệu quả | Giảm pha loãng, đa dạng nguồn | Mất thời gian xin nhiều nguồn nhỏ | Chi phí thu hút khách, tỷ lệ giữ chân |
Rủi ro chung của ba tư duy tài chính: Tự tin quá mức, thiếu mạng lưới an toàn và nợ cá nhân
Cả ba tư duy tài chính đều có điểm yếu chung nếu áp dụng thiếu kiểm soát. Theo ZenBusiness, 15% founder không có mạng lưới an toàn tài chính trong khi nhiều người rất tự tin vào khả năng tăng trưởng. Việc dùng thẻ tín dụng và vay cá nhân làm vốn càng tăng rủi ro.
Thêm vào đó, thiên lệch người sống sót là có thật: chúng ta nghe nhiều về những người tự lực thành công và ít nghe về những người thất bại. Các khảo sát cũng ghi nhận ý kiến tại một thời điểm, không phải kết quả dài hạn.
Gợi ý của chúng tôi: đặt quy tắc “mất tối đa bao nhiêu” trước khi bắt đầu, giữ quỹ dự phòng cá nhân tách biệt và xin ý kiến người cố vấn có kinh nghiệm.
Nếu muốn trang bị thêm kiến thức quản trị tài chính, lập kế hoạch dòng tiền và chiến lược cho doanh nghiệp, bạn có thể tham khảo nội dung tại Doanh Nhân, nơi tập trung vào kiến thức thực chiến cho doanh nhân.
Tóm lại, 3 tư duy tài chính của Founder Gen Z là: dòng tiền và vốn tự có đi trước vòng gọi vốn, AI như đồng sáng lập giúp biến chi phí cố định thành chi phí linh hoạt, và vốn là công cụ chọn lọc, xếp chồng nhiều nguồn với định nghĩa thành công riêng. Trong bối cảnh gọi vốn thắt chặt, các tư duy này có cơ sở hợp lý.
Tuy vậy, số liệu quốc tế chủ yếu đến từ khảo sát ở Mỹ và các tư duy chưa được chứng minh là “định hình” bức tranh 2027 tại Việt Nam. Hãy xem đây là các giả thuyết đáng thử nghiệm, đo bằng dữ liệu của chính bạn và điều chỉnh. Nội dung tổng hợp từ nguồn công khai, không phải tư vấn tài chính, đầu tư hay pháp lý.
Nguồn tham khảo về tư duy tài chính của Founder Gen Z
-
- Yahoo Finance – ZenBusiness Report: 37% of Entrepreneurs Are Running Their Business Solo, and AI Is What’s Making It Possible
- SmallBiz Trends – New Entrepreneurs Embrace AI Amid Tight Financial Runways
- Mean CEO – Bootstrapped Founder Growth Insights 2026
- Mental Momentum – Startup Outcomes for Solo Founders and Co-Founders in 2026
- VnEconomy – Vốn đầu tư mạo hiểm vào startup Việt tăng mạnh, AI trở thành “tâm điểm”
- SGGP (Trung tâm Báo chí TP.HCM) – Sẵn sàng nguồn vốn cho doanh nghiệp khởi nghiệp