Giải thích bản chất ngoại hối, 7 kiến thức cốt lõi và chiến lược quản trị rủi ro chuyên sâu cho người mới bắt đầu tại Doanh Nhân.
Bản chất của thị trường trao đổi tiền tệ quốc tế và cơ chế vận hành
Thị trường trao đổi tiền tệ quốc tế hay thường được biết đến với tên gọi viết tắt là Forex (Foreign Exchange) hoặc FX, là thị trường tài chính có quy mô thanh khoản lớn nhất hành tinh. Không giống như các sàn giao dịch cổ phiếu tập trung có địa điểm vật lý cố định, thị trường tiền tệ hoạt động thông qua mạng lưới điện tử toàn cầu kết nối các ngân hàng, tập đoàn đa quốc gia và nhà giao dịch.
Định nghĩa chuẩn xác về thị trường tiền tệ phi tập trung
Ngoại hối về mặt pháp lý và kinh tế học là thuật ngữ dùng để chỉ các phương tiện thanh toán có giá trị được định danh bằng đồng tiền của một quốc gia khác hoặc khối tiền tệ chung. Phương tiện này không chỉ bao gồm tiền mặt như tiền giấy, tiền xu mà còn bao gồm các công cụ chuyển nhượng như séc, hối phiếu, chứng chỉ tiền gửi, trái phiếu chính phủ nước ngoài và các hợp đồng phái sinh tiền tệ.
Bản chất thị trường này là một mạng lưới phi tập trung (Over-the-Counter – OTC). Điều này đồng nghĩa với việc không có một trung tâm thanh toán bù trừ duy nhất để khớp toàn bộ các lệnh giao dịch. Thay vào đó, các giao dịch được thực hiện trực tiếp giữa hai bên tham gia thông qua hệ thống mạng viễn thông bảo mật cao của các ngân hàng quốc tế hoặc các nhà cung cấp thanh khoản.
Sự liên tục này cho phép các dòng vốn đầu tư và hoạt động phòng ngừa rủi ro tỷ giá của các tập đoàn xuất nhập khẩu diễn ra liền mạch. Bất kỳ một sự kiện địa chính trị hay báo cáo kinh tế vĩ mô nào được công bố vào giữa đêm tại châu Á cũng có thể ngay lập tức được phản ánh vào tỷ giá hối đoái thông qua các trung tâm tài chính đang hoạt động ở châu Âu hay Mỹ.
Cấu trúc thanh khoản vượt trội so với các thị trường tài chính truyền thống
Theo số liệu báo cáo định kỳ ba năm một lần từ Ngân hàng Thanh toán Quốc tế, khối lượng giao dịch trung bình mỗi ngày của thị trường trao đổi tiền tệ toàn cầu đã vượt mức 7.500 tỷ USD. Con số khổng lồ này bỏ xa quy mô thanh khoản hàng ngày của Sở Giao dịch Chứng khoán New York hay bất kỳ thị trường vốn tập trung nào khác trên thế giới.
Thanh khoản dồi dào mang lại một lợi thế cạnh tranh cốt lõi cho các bên tham gia: hiện tượng trượt giá được giảm thiểu tối đa đối với các cặp tiền tệ chính. Điều này có nghĩa là khi một lệnh mua hoặc bán khối lượng lớn được kích hoạt, thị trường có đủ độ sâu và đối ứng tức thì để hấp thụ khối lượng đó mà không làm biến động tỷ giá một cách bất thường.
Cấu trúc dòng tiền trên thị trường được chia thành nhiều tầng bậc rõ rệt. Tầng trên cùng là thị trường liên ngân hàng, nơi các ngân hàng thương mại và ngân hàng đầu tư hàng đầu thế giới giao dịch trực tiếp với nhau thông qua các hệ thống chuyên dụng như Bloomberg hay Refinitiv. Đây là nơi định hình tỷ giá tham chiếu cơ sở cho toàn bộ các thành phần còn lại của nền kinh tế.
Tầng tiếp theo bao gồm các nhà tạo lập thị trường phi ngân hàng, các quỹ đầu cơ lớn (hedge funds), và các công ty công nghệ tài chính cung cấp thanh khoản. Cuối cùng, tầng dưới cùng của chuỗi giá trị là các nhà môi giới bán lẻ (retail brokers), phục vụ các nhà đầu tư cá nhân và các doanh nghiệp vừa và nhỏ với quy mô giao dịch khiêm tốn hơn rất nhiều.
7 kiến thức định hình nền tảng cho người mới bắt đầu
Để có thể đọc hiểu thị trường và phân tích các báo cáo tài chính quốc tế, người tham gia bắt buộc phải nắm vững hệ thống thuật ngữ và nguyên lý toán học vận hành đằng sau mỗi biến động giá. Dưới đây là 7 khái niệm nền tảng tạo nên cấu trúc vận hành của mọi giao dịch tiền tệ.
Cặp tiền tệ, cơ chế định giá và nguyên lý đọc tỷ giá hối đoái
Mọi giao dịch trên thị trường tiền tệ luôn diễn ra dưới dạng trao đổi một đồng tiền này để lấy một đồng tiền khác. Do đó, các công cụ giao dịch luôn được niêm yết theo từng cặp. Cấu trúc của một cặp tiền tệ chuẩn mực bao gồm hai thành phần: đồng tiền đứng trước được gọi là đồng tiền cơ sở và đồng tiền đứng sau được gọi là đồng tiền định giá.
Ví dụ: trong cặp tỷ giá EUR/USD đang giao dịch ở mức 1.0850, đồng Euro (EUR) là đồng tiền cơ sở và Đô la Mỹ (USD) là đồng tiền định giá. Con số 1.0850 cho biết rằng cần có 1.0850 Đô la Mỹ để đổi lấy 1 Euro duy nhất. Khi tỷ giá EUR/USD tăng lên 1.0900, điều này phản ánh đồng Euro đang tăng giá so với Đô la Mỹ, hoặc ngược lại Đô la Mỹ đang suy yếu so với Euro.
Thị trường phân chia các cặp tiền tệ thành ba nhóm riêng biệt dựa trên mức độ thanh khoản và mức độ phổ biến:
* Các cặp tiền tệ chính (Major pairs): Là những cặp tiền tệ luôn có sự hiện diện của Đô la Mỹ kết hợp với các nền kinh tế phát triển khác như EUR/USD, GBP/USD, USD/JPY, USD/CHF, AUD/USD, USD/CAD và NZD/USD. Nhóm này chiếm hơn 80% khối lượng giao dịch toàn cầu, có mức chênh lệch mua bán rất thấp và độ biến động ổn định.
* Các cặp tiền tệ chéo (Cross pairs): Là những cặp tiền tệ hình thành từ hai nền kinh tế lớn nhưng không chứa Đô la Mỹ, chẳng hạn như EUR/GBP, EUR/JPY hay GBP/JPY. Nhóm này thường phản ánh trực tiếp sức khỏe tương quan giữa hai khu vực kinh tế mà không chịu ảnh hưởng trực tiếp từ chính sách tiền tệ của Mỹ.
* Các cặp tiền tệ ngoại lai (Exotic pairs): Bao gồm một đồng tiền chính kết hợp với đồng tiền của một nền kinh tế mới nổi hoặc đang phát triển, ví dụ như USD/TRY hay USD/ZAR. Nhóm này có thanh khoản thấp, chi phí giao dịch rất cao và thường tiềm ẩn rủi ro trượt giá lớn.
Đơn vị đo lường biến động giá và quy chuẩn kích thước hợp đồng
Biến động trên thị trường trao đổi tiền tệ thường rất nhỏ ở cấp độ hàng ngày, do đó các nhà kinh tế học và định chế tài chính sử dụng một đơn vị đo lường tiêu chuẩn hóa gọi là “Pip”. Đối với hầu hết các cặp tiền tệ, một Pip tương đương với sự thay đổi ở chữ số thập phân thứ tư của tỷ giá, tức là 0.0001.
Ngoại lệ đáng chú ý nhất là các cặp tiền tệ có chứa đồng Yên Nhật (JPY). Do giá trị của một Yên Nhật nhỏ hơn nhiều so với các đồng tiền mạnh khác, tỷ giá của các cặp tiền tệ này thường chỉ được niêm yết với hai chữ số thập phân sau dấu phẩy. Do đó, một Pip trong các cặp tiền tệ chứa JPY tương đương với mức biến động 0.01.
Bên cạnh Pip, các nền tảng công nghệ tài chính hiện đại ngày nay cung cấp tỷ giá với độ chính xác cao hơn thông qua đơn vị Point. Một Point tương đương với một phần mười của Pip, đại diện cho chữ số thập phân thứ năm của hầu hết các cặp tỷ giá, hoặc chữ số thập phân thứ ba đối với các cặp chứa JPY.
Nếu một nhà đầu tư giao dịch 1 Standard Lot cặp EUR/USD và giá dịch chuyển theo chiều hướng có lợi 50 Pip, lợi nhuận gộp thu về sẽ là: 50 Pip * 10 USD/Pip = 500 USD. Ngược lại, nếu tỷ giá đi ngược chiều 50 Pip, tài khoản giao dịch cũng sẽ chịu một khoản tổn thất tương đương.
Giá mua, giá bán và cơ chế chênh lệch giá
Trong bất kỳ giao dịch tài chính nào, nhà tạo lập thị trường hoặc đơn vị trung gian luôn đưa ra hai mức giá khác nhau tại cùng một thời điểm: giá mua và giá bán. Sự hiểu biết chính xác về hai mức giá này giúp các nhà quản trị tối ưu hóa chi phí vận hành giao dịch.
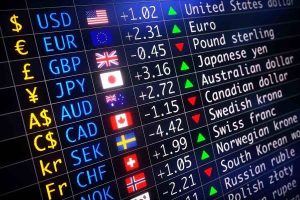
Giá Bid là mức giá mà thị trường sẵn sàng mua vào đồng tiền cơ sở từ bạn. Đây là mức giá bạn sẽ nhận được khi thực hiện một vị thế bán. Ngược lại, giá Ask (còn gọi là Offer) là mức giá mà thị trường sẵn sàng bán đồng tiền cơ sở cho bạn. Đây là mức giá bạn phải trả khi kích hoạt một vị thế mua.
Khoảng cách chênh lệch giữa giá Ask và giá Bid được gọi là Spread. Đây chính là khoản phí dịch vụ căn bản mà các bên tạo lập thị trường thu về để duy trì hệ thống khớp lệnh. Về mặt bản chất kế toán, Spread là một loại chi phí ẩn xuất hiện ngay lập tức tại thời điểm mở lệnh, khiến mọi vị thế mới mở luôn bắt đầu ở trạng thái âm nhẹ.
Spread thường biến động theo hai trạng thái: cố định và thả nổi. Đa phần các môi trường giao dịch chuyên nghiệp hiện nay áp dụng Spread thả nổi, tức là mức chênh lệch sẽ co hẹp lại khi thanh khoản thị trường dồi dào và giãn rộng đột biến khi thị trường có tin tức kinh tế quan trọng hoặc vào thời điểm giao phiên giữa các châu lục.
Đòn bẩy tài chính và cơ chế quản lý tiền ký quỹ
Đòn bẩy tài chính là công cụ cho phép các tổ chức và cá nhân kiểm soát các vị thế giá trị lớn trên thị trường chỉ với một lượng vốn tự có khiêm tốn. Tỷ lệ đòn bẩy thường được biểu thị dưới dạng tỷ lệ số học như 1:10, 1:50, 1:100 hoặc thậm chí cao hơn tại các định chế môi giới phái sinh quốc tế.
Tiền ký quỹ là số vốn tối thiểu mà tài khoản phải duy trì để bảo chứng cho việc mở và duy trì một vị thế có sử dụng đòn bẩy. Mối quan hệ giữa tiền ký quỹ và đòn bẩy là một hàm nghịch đảo toán học đơn giản. Nếu nhà môi giới cung cấp tỷ lệ đòn bẩy 1:100, mức ký quỹ bắt buộc sẽ là 1% tổng giá trị danh nghĩa của vị thế.
Giả sử bạn muốn mở một lệnh mua 1 Standard Lot cặp USD/CHF (tương đương 100.000 USD giá trị danh nghĩa) với tỷ lệ đòn bẩy 1:100. Bạn chỉ cần ký quỹ số tiền là: 100.000 USD / 100 = 1.000 USD trong tài khoản của mình. 99.000 USD còn lại được nhà cung cấp thanh khoản tài trợ ngầm định nhằm đảm bảo tính trơn tru của giao dịch.
Tuy nhiên, đòn bẩy là một con dao hai lưỡi sắc bén. Một phân tích chi tiết từ Harvard Business Review về quản trị rủi ro hệ thống đã chỉ ra rằng việc lạm dụng đòn bẩy cao là nguyên nhân cốt lõi dẫn đến các cuộc khủng hoảng thanh lý tài sản. Khi tỷ giá biến động nghịch chiều chỉ cần 1%, toàn bộ số vốn ký quỹ 1.000 USD ở ví dụ trên sẽ bị xóa sạch hoàn toàn nếu không có chiến lược cắt lỗ kịp thời.
Phí giữ lệnh qua đêm và cơ chế chênh lệch lãi suất quốc tế
Thị trường trao đổi tiền tệ giao ngay về mặt pháp lý yêu cầu việc chuyển giao tài sản sau hai ngày làm việc (T+2). Khi các nhà giao dịch duy trì một vị thế qua đêm (sau 5 giờ chiều theo giờ New York), họ không thực hiện việc nhận chuyển giao tiền mặt thực tế, mà các vị thế này sẽ được hệ sinh thái tự động gia hạn sang ngày tiếp theo.
Quá trình gia hạn vị thế này làm phát sinh một khoản chi phí hoặc lợi nhuận gọi là phí Swap (hay lãi suất qua đêm). Bản chất của Swap dựa trên sự chênh lệch lãi suất điều hành chính thức giữa hai ngân hàng trung ương phát hành ra hai đồng tiền trong cặp tỷ giá đó.
Khi bạn nắm giữ một vị thế mua một đồng tiền có lãi suất tiền gửi cao hơn bằng cách vay mượn một đồng tiền có lãi suất thấp hơn, bạn sẽ nhận được một khoản tiền lãi ròng được cộng vào tài khoản. Ngược lại, nếu bạn bán một đồng tiền có lãi suất cao để mua vào đồng tiền có lãi suất thấp, bạn sẽ phải trả phần chênh lệch lãi suất đó cho thị trường.
Chiến lược tìm kiếm lợi nhuận từ phần bù chênh lệch lãi suất này được gọi là chiến lược kinh doanh chênh lệch lãi suất. Các quỹ đầu tư lớn thường vay mượn đồng tiền có lãi suất cực thấp như JPY trong nhiều năm để đầu tư vào các tài sản định danh bằng đồng tiền có lãi suất cao hơn như USD hay AUD nhằm hưởng chênh lệch lợi suất an toàn.
Vị thế mua và vị thế bán trong thị trường hai chiều
Một trong những đặc điểm vượt trội của thị trường tiền tệ phái sinh so với các thị trường đầu tư tài sản cơ sở truyền thống là tính chất thị trường hai chiều. Trong mô hình này, nhà đầu tư có thể tìm kiếm lợi nhuận bất kể thị trường đang trong xu hướng tăng trưởng hay suy thoái kinh tế.
Vị thế Long (vị thế mua) được thiết lập khi người tham gia dự báo rằng đồng tiền cơ sở sẽ tăng giá trị so với đồng tiền định giá trong tương lai. Nhà đầu tư thực hiện mua vào ở mức giá thấp hiện tại và kỳ vọng sẽ tất toán vị thế bằng cách bán lại ở mức giá cao hơn để hiện thực hóa thặng dư lợi nhuận.
Ngược lại, vị thế Short (vị thế bán khống) được thiết lập khi các phân tích chỉ ra rằng đồng tiền cơ sở sẽ suy yếu giá trị so với đồng tiền định giá. Người tham gia có thể mượn hợp đồng từ nhà môi giới để bán khống ở mức giá cao hiện tại, sau đó mua lại hợp đồng đó với mức giá thấp hơn trong tương lai để đóng vị thế và hưởng phần chênh lệch giá giảm.
Khả năng bán khống tự do mà không chịu các rào cản hạn chế khắt khe như thị trường cổ phiếu giúp thị trường tiền tệ duy trì được tính phản ánh giá trị thực chất rất cao. Các dòng vốn đầu cơ có thể nhanh chóng sửa sai cho các mức định giá bất hợp lý của các đồng tiền khi nền kinh tế quốc gia sở tại bộc lộ những lỗ hổng vĩ mô nghiêm trọng.
Tác động của các chỉ số kinh tế vĩ mô đến chu kỳ tỷ giá hối đoái
Tỷ giá hối đoái giữa các quốc gia không chuyển động ngẫu nhiên mà chịu sự chi phối chặt chẽ bởi các yếu tố nền tảng của nền kinh tế thực. Theo các chuyên gia phân tích tại McKinsey & Company, các nhà quản trị tài chính toàn cầu luôn phải theo dõi sát sao lịch kinh tế để lường trước các cú sốc biến động tỷ giá.
Ba nhóm chỉ số vĩ mô quan trọng nhất bao gồm:
* Chỉ số giá tiêu dùng (Consumer Price Index – CPI): Thước đo chính yếu của lạm phát. Lạm phát cao kéo dài thường buộc ngân hàng trung ương phải tăng lãi suất để thắt chặt tiền tệ. Trong ngắn hạn, lãi suất cao sẽ thu hút dòng vốn quốc tế chảy vào, đẩy giá trị đồng nội tệ tăng lên.
* Dữ liệu thị trường lao động (điển hình như Non-Farm Payrolls – NFP của Mỹ): Phản ánh sức khỏe tuyển dụng và thu nhập của người lao động. Một thị trường lao động mạnh mẽ cho thấy nền kinh tế có sức chống chịu tốt, tạo dư địa cho các nhà hoạch định chính sách duy trì mặt bằng lãi suất cao, củng cố sức mạnh của đồng tiền.
* Tổng sản phẩm quốc nội (Gross Domestic Product – GDP): Thước đo toàn diện nhất về tốc độ tăng trưởng kinh tế. Tăng trưởng GDP thực tế vượt kỳ vọng luôn là chất xúc tác mạnh mẽ thu hút dòng vốn đầu tư trực tiếp nước ngoài (FDI) và đầu tư gián tiếp (FPI), gia tăng nhu cầu chuyển đổi ngoại tệ sang đồng nội tệ.