Tiền tiêu vặt có nên cho trẻ dưới 10 tuổi sử dụng không? Bài viết chia sẻ phương pháp giúp con quản lý tiền thông minh.
Cho trẻ dưới 10 tuổi tiền tiêu vặt sớm có tốt không? Phụ huynh cần làm gì?
Tiền là một công cụ thiết yếu trong cuộc sống, và việc giáo dục trẻ em về giá trị của tài chính đang trở thành xu hướng cấp thiết. Nhiều bậc phụ huynh hiện đại luôn băn khoăn về thời điểm thích hợp để bắt đầu dạy con cách chi tiêu. Đặc biệt, câu hỏi lớn nhất luôn xoay quanh việc có nên cung cấp một khoản ngân sách cá nhân cho trẻ dưới 10 tuổi hay không.
Bài viết phân tích chuyên sâu dưới đây sẽ cung cấp cái nhìn toàn diện về tâm lý học hành vi của trẻ nhỏ đối với tài sản. Chúng tôi sẽ hướng dẫn bạn các phương pháp chuẩn mực nhất để biến những tờ giấy bạc vô tri thành công cụ giáo dục nhân cách xuất sắc. Để tìm hiểu thêm nhiều bài viết về định hướng giáo dục, bạn có thể tham khảo tại trang chủ Doanh Nhân.
Trẻ em nhận thức về tiền như thế nào qua từng độ tuổi?
Ở độ tuổi từ 3 đến 5, nhận thức của trẻ về thế giới vật chất vẫn còn rất mơ hồ và mang tính biểu tượng. Trẻ thường nghĩ rằng những tờ giấy màu sắc này có thể lấy ra vô tận từ các máy ATM trên phố. Các bé chưa thể hiểu được mối liên hệ logic giữa việc cha mẹ đi làm vất vả và khả năng chi trả.
Khi bước sang giai đoạn từ 6 đến 8 tuổi, tư duy logic của trẻ bắt đầu phát triển mạnh mẽ hơn rất nhiều. Các bé đã biết làm toán cộng trừ cơ bản và nhận ra rằng tài sản là có giới hạn. Lúc này, trẻ bắt đầu hiểu khái niệm phải đánh đổi một số lượng tiền nhất định để mang về món đồ chơi yêu thích.
Giai đoạn từ 9 đến 10 tuổi là lúc trẻ hình thành nhận thức xã hội rõ rệt về tài chính cá nhân. Bé bắt đầu có sự so sánh về khả năng chi tiêu giữa mình và bạn bè đồng trang lứa trên lớp học. Đây là thời điểm cực kỳ nhạy cảm, đòi hỏi cha mẹ phải có phương pháp định hướng đúng đắn về giá trị của đồng tiền.
Lợi ích khi giáo dục về tiền cho con từ sớm
Việc tiếp xúc sớm với các khái niệm tài chính mang lại lợi ích khổng lồ cho sự phát triển nhân cách của trẻ. Lợi ích đầu tiên và dễ thấy nhất chính là khả năng tính toán và tư duy logic được nâng cao rõ rệt. Trẻ học cách cộng trừ nhanh nhạy hơn thông qua việc tính toán tiền thối lại khi đi siêu thị cùng mẹ.
Bên cạnh đó, giáo dục tài chính còn nuôi dưỡng tính tự lập và tinh thần trách nhiệm cá nhân rất cao. Theo nhiều tài liệu trên Wikipedia về Giáo dục tài chính, trẻ em được học về chi tiêu sớm sẽ ít gặp rắc rối nợ nần khi trưởng thành. Các bé hiểu rằng mình phải chịu trách nhiệm cho những quyết định mua sắm bốc đồng của chính bản thân mình.
Cuối cùng, việc này giúp trẻ rèn luyện kỹ năng trì hoãn sự sung sướng vô cùng hiệu quả. Khi phải tiết kiệm từng đồng tiền lẻ để mua món đồ lớn, trẻ sẽ học được sự kiên nhẫn. Cảm giác đạt được mục tiêu sau một thời gian dài chờ đợi sẽ ngọt ngào hơn rất nhiều so với việc được đáp ứng ngay lập tức.
Có nên cho con dưới 10 tuổi tiền tiêu vặt hay không?
Chúng ta không thể phủ nhận những rủi ro tiềm ẩn khi giao tài sản cho một đứa trẻ chưa hoàn thiện nhận thức. Trẻ dưới 10 tuổi thường rất dễ bị cám dỗ bởi những món đồ ăn vặt cổng trường không đảm bảo vệ sinh. Các bé có thể chi tiêu toàn bộ ngân sách vào những thứ vô bổ chỉ để thỏa mãn cơn thèm khát nhất thời.
Một rủi ro khác là trẻ có thể hiểu sai về giá trị thực sự của sự cố gắng và lao động chân chính. Nếu khoản trợ cấp được phát ra quá dễ dàng, trẻ sẽ coi đó là một đặc quyền hiển nhiên mà mình đáng được hưởng. Điều này dẫn đến thái độ ỷ lại, thiếu động lực phấn đấu trong học tập và các hoạt động cá nhân.
Tuy nhiên, nếu nhìn nhận ở một góc độ tích cực, những rủi ro trên chính là cơ hội tuyệt vời để giáo dục. Sẽ tốt hơn rất nhiều nếu trẻ mắc sai lầm tài chính khi mới 8 tuổi với số tiền chỉ vài chục ngàn. Hậu quả lúc này là vô cùng nhỏ bé và cha mẹ hoàn toàn có thể kiểm soát, uốn nắn kịp thời.
Đó chính là những bài học kinh tế vi mô thực tế nhất mà không có cuốn sách giáo khoa nào có thể dạy được. Quá trình tự quản lý này giúp trẻ xây dựng sự tự tin và lòng tự trọng rất lớn. Trẻ sẽ cảm thấy mình được tôn trọng như một người lớn thực thụ khi được tự do định đoạt món đồ mình mua.
Cách xác định số tiền tiêu vặt hợp lý cho trẻ
Sau khi đã giải quyết được vấn đề tư tưởng, khó khăn tiếp theo của cha mẹ là xác định “bao nhiêu là đủ”. Một khoản ngân sách quá lớn sẽ làm mất đi ý nghĩa của sự nỗ lực tiết kiệm. Ngược lại, một số lượng quá nhỏ sẽ khiến trẻ nản lòng vì mục tiêu tài chính trở nên quá xa vời.
1. Công thức tính toán lượng tiền phù hợp với nhu cầu của con
Không có một con số cố định nào phù hợp cho tất cả mọi gia đình trên thế giới. Tuy nhiên, các chuyên gia tài chính thường khuyên dùng nguyên tắc: số tuổi tương đương với số tiền nhận được mỗi tuần. Ví dụ, nếu con bạn 6 tuổi, bé có thể nhận 6.000 hoặc 60.000 đồng mỗi tuần tùy thuộc vào điều kiện gia đình.
Hãy bắt đầu với một mức ngân sách thấp và tăng dần lên khi nhận thấy khả năng quản lý của con tốt hơn. Việc này cũng giống như việc tăng lương khi nhân viên thể hiện được năng lực làm việc xuất sắc. Sự điều chỉnh này giúp con hiểu rằng thu nhập luôn tỷ lệ thuận với khả năng kiểm soát tài sản cá nhân.
2. Không dùng tiền để làm phần thưởng cho các công việc cá nhân
Một sai lầm rất phổ biến của phụ huynh là gắn liền khoản trợ cấp với các công việc nhà cơ bản. Việc trả công cho con khi bé tự gấp chăn màn hay đánh răng sẽ tạo ra một tiền lệ vô cùng xấu. Trẻ sẽ nhanh chóng hiểu rằng mình chỉ cần làm việc khi có sự trao đổi về mặt vật chất.
Theo thời gian, khi số tiền đó không còn đủ hấp dẫn, trẻ sẽ từ chối làm các công việc cá nhân. Hãy phân định rạch ròi giữa trách nhiệm làm thành viên trong gia đình và các kỹ năng quản lý tài chính. Việc dọn dẹp phòng ốc là nghĩa vụ bắt buộc để đóng góp vào không gian sống chung của cả nhà.
Tuy nhiên, bạn hoàn toàn có thể trả công nếu con làm những công việc vượt ngoài bổn phận thường ngày. Ví dụ như việc nhổ cỏ ngoài vườn, rửa xe ô tô cho bố hoặc giúp mẹ phân loại kho chứa đồ cũ. Sự phân biệt này giúp con hiểu rõ đâu là trách nhiệm miễn phí, đâu là cơ hội để kiếm thêm thu nhập hợp pháp.
Hướng dẫn trẻ phân bổ nguồn tiền thành các quỹ nhỏ
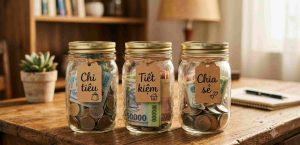
Khi trẻ đã nhận được ngân sách của mình, bước tiếp theo là dạy con cách chia nhỏ chúng ra. Phương pháp “những chiếc hũ tài chính” là một công cụ trực quan và hiệu quả nhất đối với trẻ dưới 10 tuổi. Cha mẹ hãy chuẩn bị ba chiếc lọ thủy tinh trong suốt và dán nhãn rõ ràng cho từng mục đích sử dụng.
1. Quỹ tiền dành cho chi tiêu ngắn hạn
Chiếc lọ đầu tiên sẽ được dán nhãn “Chi tiêu” – đây là khoản ngân sách linh hoạt nhất của trẻ. Tỷ lệ phân bổ cho chiếc lọ này thường rơi vào khoảng từ 40% đến 50% tổng số thu nhập hàng tuần. Khoản này được dùng để mua những món đồ lặt vặt như kẹo mút, sticker, hay vé chơi đu quay ở công viên.
Mục đích của chiếc lọ này là cho phép trẻ tận hưởng niềm vui tức thì từ khoản thu nhập của mình. Nó giúp trẻ không cảm thấy quá ngột ngạt với việc phải tiết kiệm toàn bộ số tài sản đang có. Sự linh hoạt này giúp duy trì sự hứng thú của trẻ đối với hệ thống quản lý tài chính dài hạn.
2. Quỹ tiền dành cho tiết kiệm dài hạn
Chiếc lọ thứ hai mang tên “Tiết kiệm” – đóng vai trò cực kỳ quan trọng trong việc rèn luyện sự kiên nhẫn. Khoảng 30% đến 40% thu nhập sẽ được đưa vào đây để dành cho những mục tiêu lớn hơn trong tương lai. Đó có thể là một bộ đồ chơi Lego đắt đỏ, một đôi giày trượt patin hay một chiếc xe đạp mới.
Mỗi khi con bỏ thêm một đồng vào chiếc lọ này, hãy cùng con vẽ một vạch đánh dấu sự tiến bộ. Sự trực quan của lọ thủy tinh giúp con nhìn thấy khối tài sản của mình đang lớn lên từng ngày. Đây là động lực to lớn giúp con rèn luyện thói quen tích lũy tài sản từ khi còn rất nhỏ.
3. Quỹ tiền dành cho mục đích chia sẻ và từ thiện
Chiếc lọ thứ ba tuy nhỏ nhưng lại chứa đựng ý nghĩa nhân văn sâu sắc nhất, đó là “Chia sẻ”. Phần ngân sách 10% này sẽ được sử dụng để giúp đỡ những người có hoàn cảnh khó khăn hơn trong xã hội. Hoặc đơn giản là dùng để mua một món quà sinh nhật nhỏ nhoi tặng cho người bạn thân thiết.
Việc duy trì chiếc lọ này giúp trẻ nuôi dưỡng lòng trắc ẩn và sự đồng cảm với cộng đồng xung quanh. Trẻ sẽ nhận ra rằng tài sản không chỉ mang lại niềm vui cá nhân mà còn có thể lan tỏa hạnh phúc. Bài học về sự cho đi này sẽ là hành trang quý giá theo con suốt chặng đường đời sau này.
Đồng hành cùng con trong quá trình sử dụng tiền thực tế
Thiết lập hệ thống là một chuyện, nhưng việc đồng hành cùng con thực thi mới là thách thức thực sự. Cha mẹ phải đóng vai trò là những người cố vấn tài chính, chứ không phải là những cảnh sát tuần tra. Sự giám sát cần được thực hiện một cách khéo léo để không làm mất đi quyền tự chủ của trẻ.
1. Cho phép con mắc sai lầm khi tiêu tiền
Khi con quyết định dùng toàn bộ số tiết kiệm để mua một món đồ chơi kém chất lượng, hãy để con làm. Chắc chắn món đồ chơi đó sẽ nhanh chóng hỏng hóc và con sẽ cảm thấy vô cùng hối hận. Lúc này, tuyệt đối không được nói câu: “Bố mẹ đã bảo con từ trước rồi mà con không chịu nghe lời”.
Thay vào đó, hãy thể hiện sự đồng cảm với sự mất mát của con và biến nó thành một bài học. Con sẽ tự rút ra kinh nghiệm xương máu rằng việc vung tay quá trán luôn mang lại hậu quả chua chót. Bài học thực tế này có giá trị gấp trăm lần những lời rao giảng đạo lý sáo rỗng của người lớn.
Cha mẹ cũng không nên bù đắp lại số tài sản đã mất cho con ngay sau khi con mắc sai lầm. Hãy để con trải qua cảm giác “cháy túi” trong vài ngày để thấm thía sự quan trọng của việc suy nghĩ kỹ. Sự cứng rắn này là cần thiết để hình thành kỷ luật thép trong quản lý tài chính sau này.
2. Thảo luận cùng con về các quyết định liên quan đến tiền
Hãy tạo ra một không gian giao tiếp cởi mở về chủ đề tài chính ngay trong các bữa ăn gia đình. Bạn có thể chia sẻ với con về cách bố mẹ lập kế hoạch chi tiêu cho chuyến du lịch mùa hè sắp tới. Sự minh bạch này giúp trẻ hiểu rằng ngay cả người lớn cũng phải tính toán rất kỹ lưỡng trước khi mua sắm.
Khi con muốn mua một món đồ mới, hãy yêu cầu con lập luận về tính cần thiết của món đồ đó. Tại sao con lại cần món đồ chơi này trong khi ở nhà đã có ba món tương tự rồi? Cuộc thảo luận này kích thích tư duy phản biện, giúp con tự đánh giá lại nhu cầu thực sự của bản thân.
Kết luận
Việc giao cho trẻ dưới 10 tuổi một khoản ngân sách cá nhân là một quyết định mang tính chiến lược dài hạn. Bằng sự hướng dẫn tận tâm, cha mẹ hoàn toàn có thể giúp con làm chủ những kỹ năng tài chính thiết yếu. Một em bé biết trân trọng giá trị sức lao động hôm nay sẽ trở thành một người lớn độc lập ngày mai. Hành trình này đòi hỏi sự kiên nhẫn, lòng bao dung và một phương pháp giáo dục vô cùng tinh tế. Hãy bắt đầu ngay hôm nay để trao cho con chiếc chìa khóa vàng mở ra tương lai vững chắc.
Nếu phụ huynh còn thắc mắc hay cần tìm hiểu về các hướng dẫn giáo dục cho con em mình, hãy truy cập ngay trang chủ của chúng tôi!