Kinh tế tuần hoàn trong sản xuất giúp giảm chi phí nguyên vật liệu. Khám phá 4 đòn bẩy, lộ trình 90 ngày và khung pháp lý mới nhất cho doanh nghiệp.
Áp dụng mô hình kinh tế tuần hoàn vào sản xuất: Giải pháp thực chiến cắt giảm 30% chi phí nguyên vật liệu
Với phần lớn doanh nghiệp sản xuất, nguyên vật liệu là khoản chi lớn nhất và khó kiểm soát nhất. Giá biến động, phế phẩm âm thầm bào mòn lợi nhuận, còn chi phí xử lý chất thải ngày càng tăng. Kinh tế tuần hoàn đưa ra một cách nhìn khác: mỗi kilôgam vật liệu cần được giữ lại trong chuỗi giá trị càng lâu càng tốt.
Bài viết này trình bày cách áp dụng kinh tế tuần hoàn vào sản xuất theo hướng thực chiến, từ khung pháp lý tại Việt Nam đến các đòn bẩy cụ thể và lộ trình triển khai. Mục tiêu giảm 30% chi phí nguyên vật liệu là mức tham chiếu có thể đạt được khi nhiều giải pháp cộng dồn. Kết quả thực tế của mỗi doanh nghiệp sẽ phụ thuộc vào ngành, quy trình và hiện trạng ban đầu. Các kiến thức quản trị khác có thể xem thêm tại Doanh nhân.
Kinh tế tuần hoàn trong sản xuất thay đổi cách tính chi phí nguyên vật liệu
Trước khi đi vào giải pháp, nhà quản trị cần hiểu vì sao kinh tế tuần hoàn tác động trực tiếp đến lợi nhuận chứ không chỉ là câu chuyện môi trường. Phần này làm rõ logic chi phí đứng sau mô hình.
Mô hình tuyến tính khiến doanh nghiệp trả tiền hai lần cho cùng một lượng vật liệu
Trong mô hình tuyến tính, doanh nghiệp mua nguyên liệu, gia công, rồi bỏ đi phần dư thừa. Mỗi kilôgam phế phẩm thực chất đã bị trả tiền ít nhất hai lần: một lần khi mua, một lần khi thu gom và xử lý.
Chưa kể các chi phí ẩn như nhân công, điện năng, thời gian máy chạy và vận chuyển đã đổ vào phần vật liệu bị bỏ. Khi cộng lại, giá trị thật của một đơn vị phế phẩm thường cao hơn nhiều so với giá nguyên liệu trên hóa đơn.
Vì vậy, nhiều nhà máy chỉ nhìn tỷ lệ hao hụt như một con số kỹ thuật. Cách nhìn đúng là xem nó như một dòng tiền thất thoát có thể đo lường và giảm dần.
Kinh tế tuần hoàn giữ giá trị vật liệu trong vòng khép kín thay vì để nó thành rác
Kinh tế tuần hoàn dựa trên một số nguyên tắc nhất quán: giảm lượng vật liệu đầu vào, tái sử dụng, tái chế và thiết kế sản phẩm để dễ sửa chữa, dễ thu hồi. Mục tiêu là giữ giá trị của vật liệu ở mức cao nhất trong thời gian dài nhất.
Áp dụng vào sản xuất, điều này có nghĩa là đặt câu hỏi ở mọi công đoạn: vật liệu này có thể dùng ít hơn không, có thể quay lại dây chuyền không, và phần còn lại có ai cần không. Mỗi câu hỏi mở ra một cơ hội tiết kiệm.
Các nghiên cứu của McKinsey & Company về hiệu quả sử dụng tài nguyên cũng cho thấy cải thiện hiệu suất vật liệu là một trong những nguồn giảm chi phí lớn của ngành sản xuất. Doanh nhân nên đối chiếu với đặc thù ngành của mình.
Mục tiêu 30% đến từ nhiều đòn bẩy cộng dồn chứ không phải một giải pháp đơn lẻ
Không có phép màu nào giúp mọi doanh nghiệp giảm đúng 30% chi phí vật liệu. Con số này nên được hiểu là kết quả tham chiếu khi các giải pháp như giảm phế phẩm, thiết kế tối ưu, dùng vật liệu tái chế và cộng sinh công nghiệp được triển khai cùng nhau.
Có doanh nghiệp đạt thấp hơn vì quy trình đã tối ưu từ trước. Có doanh nghiệp đạt cao hơn vì hiện trạng thất thoát lớn. Điều quan trọng là bắt đầu bằng dữ liệu thật của chính nhà máy, không bằng con số của nơi khác.
Nhà quản trị nên đặt mục tiêu theo từng giai đoạn, ví dụ giảm 10% trong năm đầu rồi mở rộng. Cách làm này vừa giảm rủi ro vừa giúp đội ngũ tin vào kết quả.
Khung pháp lý tại Việt Nam biến kinh tế tuần hoàn thành lợi thế cạnh tranh
Kinh tế tuần hoàn tại Việt Nam không còn là khuyến khích tự nguyện. Hệ thống văn bản đã hình thành từ cấp luật đến kế hoạch hành động, và trách nhiệm tái chế đang trở thành nghĩa vụ cụ thể của nhà sản xuất.
Luật Bảo vệ môi trường 2020 và Nghị định 08/2022/NĐ-CP đưa kinh tế tuần hoàn vào văn bản pháp luật
Luật Bảo vệ môi trường năm 2020 là lần đầu tiên kinh tế tuần hoàn được đưa vào cấp luật tại Việt Nam. Nghị định 08/2022/NĐ-CP sau đó hướng dẫn chi tiết, trong đó có các tiêu chí chung về kinh tế tuần hoàn và công cụ trách nhiệm mở rộng của nhà sản xuất.
Đối với doanh nghiệp, điều này tạo ra căn cứ pháp lý rõ ràng để lồng ghép tái sử dụng, tái chế và giảm chất thải vào kế hoạch sản xuất. Đây cũng là cơ sở để cơ quan quản lý xây dựng chính sách khuyến khích tiếp theo.
Nhà quản trị nên giao một đầu mối đọc văn bản gốc và cập nhật định kỳ, vì các nghị định hướng dẫn đã được sửa đổi, bổ sung nhiều lần.
Quyết định 687/QĐ-TTg và Quyết định 222/QĐ-TTg xác lập lộ trình quốc gia đến năm 2035
Quyết định 687/QĐ-TTg ban hành ngày 07/6/2022 phê duyệt Đề án phát triển kinh tế tuần hoàn ở Việt Nam, khẳng định đây là hướng đi tất yếu. Sau đó, Quyết định 222/QĐ-TTg ban hành Kế hoạch hành động quốc gia thực hiện kinh tế tuần hoàn đến năm 2035.
Hai văn bản này gửi một tín hiệu rõ ràng về định hướng dài hạn. Doanh nghiệp đầu tư sớm vào quy trình tuần hoàn thường có lợi thế khi các tiêu chuẩn, chính sách hỗ trợ và yêu cầu của khách hàng ngày càng chặt hơn.
Nghị định 110/2026/NĐ-CP khiến trách nhiệm tái chế trở thành khoản chi phí có thể tính toán
Nghị định 110/2026/NĐ-CP quy định chi tiết trách nhiệm tái chế sản phẩm, bao bì và xử lý chất thải của nhà sản xuất, nhập khẩu (EPR), có hiệu lực từ ngày 25/5/2026. Doanh nghiệp thuộc diện áp dụng phải thực hiện tái chế theo tỷ lệ và quy cách bắt buộc khi đưa sản phẩm ra thị trường.
Theo đại diện Văn phòng EPR Việt Nam, cơ chế này là khoản đóng góp tài chính hỗ trợ xử lý chất thải rắn, không phải thuế hay phí. Điều đáng chú ý là càng giảm bao bì và vật liệu khó tái chế, doanh nghiệp càng giảm nghĩa vụ phải thực hiện.
Đây là lý do thiết kế tuần hoàn vừa giảm chi phí nguyên liệu vừa giảm chi phí tuân thủ. Doanh nghiệp cần đối chiếu danh mục sản phẩm của mình với văn bản gốc và hướng dẫn mới nhất để xác định nghĩa vụ cụ thể.
Bốn đòn bẩy thực chiến giúp cắt giảm chi phí nguyên vật liệu trong nhà máy
Thiết kế lại sản phẩm để dùng ít vật liệu hơn mà vẫn giữ chất lượng
Phần lớn chi phí vật liệu được quyết định ngay từ giai đoạn thiết kế. Giảm độ dày không cần thiết, chuẩn hóa kích thước, gộp chi tiết và loại bỏ lớp bao bì thừa đều có thể giảm lượng vật liệu trên mỗi sản phẩm.
Cần kiểm tra bằng thử nghiệm chất lượng, vì giảm vật liệu mà ảnh hưởng độ bền sẽ phát sinh chi phí bảo hành lớn hơn khoản tiết kiệm. Nên thử trên một dòng sản phẩm trước khi nhân rộng.
Thiết kế để dễ tháo rời và dễ phân loại cũng giúp thu hồi, tái chế sau này. Đây là khoản đầu tư nhỏ nhưng tạo lợi ích lâu dài.
Giảm phế phẩm và tái sử dụng phế liệu ngay trong dây chuyền
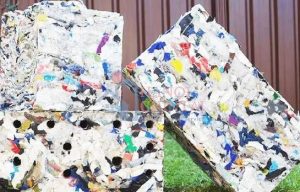
Đòn bẩy này thường cho kết quả nhanh nhất. Nguyên nhân phế phẩm thường nằm ở thiết lập máy, chất lượng đầu vào, thao tác của công nhân hoặc thay đổi lô hàng. Ghi nhận theo ca và theo công đoạn giúp tìm ra điểm gây thất thoát nhiều nhất.
Với phần phế liệu sạch như đầu mẩu, vụn cắt hoặc sản phẩm lỗi nhẹ, nhiều nhà máy có thể đưa quay lại dây chuyền sau khi nghiền, nấu lại hoặc gia công lại. Điều kiện là phải kiểm soát chất lượng chặt chẽ.
Khi giảm phế phẩm đi kèm với tái sử dụng nội bộ, doanh nghiệp vừa mua ít nguyên liệu hơn vừa trả ít tiền xử lý chất thải hơn.
Thay một phần nguyên liệu nguyên sinh bằng vật liệu tái chế đạt chuẩn
Nhiều ngành như nhựa, giấy, kim loại và dệt may đã sử dụng nguyên liệu tái chế ở các tỷ lệ khác nhau. Giá nguyên liệu tái chế có thể thấp hơn nguyên sinh, nhưng không phải lúc nào cũng vậy và luôn dao động theo thị trường.
Doanh nghiệp nên thử nghiệm tỷ lệ pha trộn nhỏ, kiểm tra tính chất cơ lý và đánh giá nhà cung cấp về nguồn gốc, chứng nhận. Chất lượng không ổn định là rủi ro lớn nhất của đòn bẩy này.
Khách hàng xuất khẩu ngày càng quan tâm đến hàm lượng tái chế. Vì vậy, việc dùng vật liệu tái chế còn có thể mở thêm cơ hội kinh doanh bên cạnh tiết kiệm chi phí.
Cộng sinh công nghiệp biến phụ phẩm của bạn thành nguyên liệu của đơn vị khác
Phụ phẩm của nhà máy này có thể là nguyên liệu đầu vào của nhà máy khác. Mùn cưa làm viên nén, bã nông sản làm thức ăn chăn nuôi hay phân bón, nhiệt thừa dùng để sấy là những ví dụ quen thuộc.
Bước đầu tiên là lập danh mục phụ phẩm, khối lượng và đặc tính của chúng. Sau đó tìm đối tác trong khu công nghiệp, cụm ngành hoặc mạng lưới nhà cung cấp gần nhất để giảm chi phí vận chuyển.
Khoản thu từ bán phụ phẩm cộng với khoản tiết kiệm chi phí xử lý có thể tạo ra nguồn lợi nhuận mới. Hợp đồng cần quy định rõ tiêu chuẩn và trách nhiệm pháp lý khi chuyển giao chất thải.
Ví dụ minh họa và sai lầm cần tránh khi hướng tới mục tiêu giảm 30%
Để mục tiêu không chỉ là con số trên giấy, nhà quản trị cần hình dung cách các đòn bẩy cộng dồn và biết trước những sai lầm hay gặp trong quá trình thực hiện.
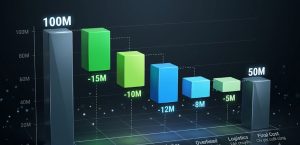
Kịch bản minh họa cho thấy 30% khả thi khi cộng dồn nhiều đòn bẩy
Giả sử một nhà máy có chi phí nguyên vật liệu quy đổi là 100 đơn vị. Đây là số liệu giả định để minh họa, không phải kết quả đã được kiểm chứng cho một doanh nghiệp cụ thể.
Giảm phế phẩm tiết kiệm khoảng 9 đơn vị, tái sử dụng phế liệu nội bộ khoảng 7, tối ưu thiết kế khoảng 8, thay một phần nguyên liệu tái chế khoảng 4 và bán phụ phẩm khoảng 2. Tổng cộng là 30 đơn vị trước khi trừ chi phí đầu tư.
Trên thực tế, từng khoản có thể lớn hoặc nhỏ hơn rất nhiều. Điều quan trọng của ví dụ là cho thấy mục tiêu lớn được tạo ra từ nhiều cải tiến nhỏ, mỗi cải tiến đều đo lường được.
Sai lầm phổ biến là đầu tư thiết bị trước khi có dữ liệu về dòng vật liệu
Một sai lầm hay gặp là mua máy móc tái chế hoặc dây chuyền mới khi chưa biết thất thoát nằm ở đâu. Kết quả là thiết bị hoạt động dưới công suất và thời gian hoàn vốn kéo dài.
Sai lầm khác là giao toàn bộ việc cho bộ phận môi trường, trong khi quyết định về thiết kế, mua hàng và sản xuất nằm ở các phòng ban khác. Kinh tế tuần hoàn cần sự phối hợp liên phòng ban.
Cuối cùng, nhiều doanh nghiệp bỏ qua việc truyền thông nội bộ. Nếu công nhân không hiểu vì sao phải phân loại phế liệu hay giữ thiết lập, kết quả sẽ không bền.
Rủi ro chất lượng và tuân thủ cần được kiểm soát song song với mục tiêu tiết kiệm
Giảm chi phí không được đánh đổi bằng chất lượng sản phẩm hoặc an toàn. Với ngành thực phẩm, dược phẩm hay đồ chơi trẻ em, việc dùng vật liệu tái chế có thể bị hạn chế bởi quy chuẩn và yêu cầu của khách hàng.
Về tuân thủ, việc chuyển giao phụ phẩm hay chất thải cần đúng quy định về phân loại, vận chuyển và đơn vị tiếp nhận có giấy phép. Hồ sơ ghi chép đầy đủ sẽ bảo vệ doanh nghiệp khi bị kiểm tra.
Bạn có thể tìm thêm tài liệu về quản trị vận hành và chuyển đổi xanh tại Doanh nhân. Trước khi áp dụng, hãy kiểm chứng số liệu và điều kiện thực tế của chính doanh nghiệp mình.
90 ngày triển khai kinh tế tuần hoàn trong nhà máy
Nhiều doanh nghiệp chậm bắt đầu vì nghĩ kinh tế tuần hoàn cần chương trình lớn. Thực tế có thể khởi động bằng lộ trình ngắn, tập trung vào dữ liệu và những điểm tạo tác động nhanh.
Tháng đầu tiên lập bản đồ dòng vật liệu và xác định điểm thất thoát lớn nhất
Bắt đầu bằng việc vẽ sơ đồ dòng vật liệu từ lúc nhập kho đến khi thành phẩm hoặc thành chất thải. Ở mỗi công đoạn, ghi nhận lượng vào, lượng ra và lượng thất thoát.
Chuyển các lượng thất thoát thành tiền để xếp hạng ưu tiên. Thông thường, một vài công đoạn chiếm phần lớn thiệt hại. Tập trung vào chúng sẽ hiệu quả hơn là dàn trải khắp nhà máy.
Nên có sự tham gia của bộ phận sản xuất, kế toán, mua hàng và chất lượng ngay từ đầu. Số liệu từ nhiều nguồn giúp tránh tranh cãi về cách tính sau này.
Tháng thứ hai thử nghiệm quy mô nhỏ tại ba đến năm điểm nóng
Với danh sách ưu tiên, chọn ba đến năm điểm nóng để thử nghiệm giải pháp. Mỗi thử nghiệm cần có mục tiêu đo được, thời gian chạy ngắn và người chịu trách nhiệm rõ ràng.
Ví dụ: giảm phế phẩm tại một máy cắt bằng cách chuẩn hóa thiết lập, thử pha trộn một tỷ lệ nhỏ vật liệu tái chế ở một dòng sản phẩm, hoặc bán thử một loại phụ phẩm cho đối tác.
Thử nghiệm nhỏ giúp phát hiện vấn đề kỹ thuật và rủi ro chất lượng trước khi đầu tư lớn. Cũng nên ghi lại cả những thử nghiệm không thành công để rút kinh nghiệm.
Tháng thứ ba tính hiệu quả đầu tư và chuẩn hóa thành quy trình
Sau thử nghiệm, tính toán lợi ích ròng bằng cách lấy khoản tiết kiệm trừ đi chi phí đầu tư, nhân công và phát sinh chất lượng. Giải pháp nào có thời gian hoàn vốn ngắn nên được ưu tiên nhân rộng trước.
Chuẩn hóa thành quy trình làm việc, hướng dẫn công việc và tiêu chuẩn kiểm tra. Nếu không chuẩn hóa, kết quả thường chỉ kéo dài trong thời gian đội thử nghiệm còn theo sát.
Đồng thời gắn chỉ tiêu tiết kiệm vật liệu vào đánh giá của quản lý xưởng. Khi có động lực rõ ràng, thay đổi dễ trở thành thói quen.