GIải mã toàn diện cơn sốt nhà ở xã hội cuối năm 2026 khi hàng ngàn người dân chờ đợi cơ chế mua nhà không qua bốc thăm và hành lang pháp lý mới trên trang chủ Doanh Nhân.
Căn nguyên hình thành cơn sốt phân khúc an sinh xã hội cuối năm 2026
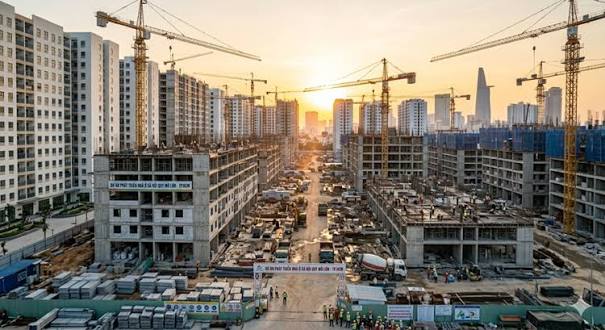
Thị trường nhà ở tại các đô thị hạt nhân bước vào chu kỳ điều chỉnh sâu sắc khi cán cân cung cầu tích tụ qua nhiều năm chính thức bộc phát thành hành động cụ thể từ người mua.
Sự dịch chuyển dòng vốn và nhu cầu thực của tầng lớp lao động đô thị
Sự suy giảm sức hấp dẫn của các phân khúc mang nặng tính đầu cơ đã kích hoạt dòng tiền quay trở lại phục vụ các giá trị sử dụng nguyên bản. Trong suốt nhiều năm, mặt bằng giá căn hộ thương mại tại Hà Nội, Thành phố Hồ Chí Minh, Bình Dương và Bắc Ninh liên tục leo thang, vượt xa tốc độ tăng trưởng thu nhập bình quân của người lao động. Điều này dẫn đến sự tích lũy dồn nén của một lượng lớn nhu cầu ở thực vốn bị đẩy ra ngoài rìa thị trường.
Đến giai đoạn cuối năm 2026, khi các rào cản tài chính từ nhóm bất động sản thương mại cao cấp vẫn neo ở mức cao, người dân bắt đầu dồn toàn bộ nguồn lực tích lũy vào phân khúc xã hội. Đây không phải là một hiện tượng bột phát nhất thời, mà là hệ quả tất yếu từ quá trình tích lũy tư bản cá nhân của thế hệ lao động trẻ cùng sự trưởng thành của tầng lớp công nhân kỹ thuật cao tại các vành đai công nghiệp.
Áp lực giải tỏa cơn khát nhà ở sau chu kỳ hoàn thiện thể chế
Giai đoạn bản lề của các bộ luật sửa đổi liên quan trực tiếp đến thị trường đất đai và phát triển nhà ở đã đi vào thực thi ổn định sau hơn hai năm triển khai thực tế. Sự cộng hưởng từ Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản đã thiết lập một hệ quy chiếu mới cho toàn bộ chuỗi giá trị phát triển dự án. Các thủ tục hành chính phức tạp từng kéo dài thời gian cấp phép dự án từ ba đến năm năm nay đã được tinh gọn đáng kể.
Những cơ chế cởi trói về định giá đất, phương thức tính tiền sử dụng đất và việc dành quỹ đất công trong các đồ án quy hoạch tổng thể đã giải phóng hàng loạt dự án từng bị đình trệ. Người dân đô thị, sau thời gian dài quan sát và chờ đợi tính minh bạch của các dự án mới, đã đồng loạt kích hoạt kế hoạch nộp hồ sơ. Nhu cầu bị dồn nén từ các năm trước như chiếc lò xo bị nén chặt, nay gặp điều kiện thuận lợi về pháp lý đã bung tỏa mạnh mẽ.
Theo các khảo sát kinh tế được phản ánh trên VnExpress Kinh Doanh, tâm lý thị trường đã chuyển hẳn từ trạng thái hoài nghi, phòng thủ sang trạng thái hành động quyết liệt. Sự giải tỏa này tạo ra một áp lực khổng lồ lên hệ thống tiếp nhận và xử lý hồ sơ an sinh tại các địa phương, khẳng định quy luật căn bản rằng khi hành lang pháp lý thông suốt, thị trường sẽ tự tìm về điểm cân bằng giá trị thật.
Bản chất cơ chế phân phối mới: Khai tử bốc thăm may rủi, thiết lập hệ thống định lượng
Bước đột phá lớn nhất của thị trường cuối năm 2026 chính là việc chấm dứt triệt để hình thức bốc thăm thủ công đầy rủi ro, thay thế bằng quy trình số hóa và lượng hóa minh bạch toàn bộ điều kiện của người mua
Quy chuẩn chấm điểm hồ sơ tự động hóa dựa trên dữ liệu dân cư
Quy trình tiếp nhận và thẩm định điều kiện mua nhà hiện nay được vận hành hoàn toàn trên nền tảng kỹ thuật số liên thông. Mọi thông tin về tình trạng cư trú, lịch sử sở hữu nhà ở, mức thu nhập chịu thuế và thời gian đóng bảo hiểm xã hội của người nộp đơn đều được đối soát tự động thông qua mã định danh cá nhân. Hệ thống tự động thiết lập thang điểm chi tiết cho từng hồ sơ dựa trên các tiêu chí cụ thể
Cách tiếp cận này tương đồng với mô hình quản trị dữ liệu quy mô lớn mà McKinsey & Company thường khuyến nghị cho các tổ chức công nhằm tối ưu hóa tính minh bạch và loại bỏ sai số chủ quan của con người. Mọi dữ liệu đầu vào đều có sự bảo chứng từ hệ thống quản lý nhà nước, khiến việc khai khống thông tin hoặc tạo lập hồ sơ giả mạo trở nên bất khả thi.
Người dân hoàn toàn có thể tự tính toán cơ hội của mình trước khi nộp hồ sơ, không còn phải sống trong trạng thái thấp thỏm, hoang mang chờ đợi vận may. Tính minh bạch tuyệt đối của hệ thống thuật toán không chỉ củng cố niềm tin của nhân dân vào chính sách công mà còn bảo đảm quyền tiếp cận nhà ở được trao đúng cho những người xứng đáng nhất, chấm dứt hoàn toàn sự can thiệp tiêu cực từ các tác nhân bên ngoài.
Xóa bỏ tình trạng trục lợi chính sách và nạn mua bán suất ngoại giao
Khi tiêu chí định lượng thay thế hoàn toàn hình thức bốc thăm, thị trường ngầm đối với các suất mua nhà ở xã hội lập tức bị triệt tiêu hoàn toàn. Do hợp đồng mua bán, thông tin căn hộ và mã định danh cá nhân của người mua được khóa chặt trên hệ thống quản lý bất động sản quốc gia, việc chuyển nhượng quyền mua thông qua các hình thức ủy quyền công chứng hoặc hợp đồng hứa mua hứa bán trở nên vô hiệu về mặt pháp lý.
Người mua không còn phải lo lắng về việc bị các đối tượng môi giới bất lương chèn ép, đòi hỏi các khoản tiền chênh ngoài hợp đồng. Doanh nghiệp chủ đầu tư cũng được giải phóng khỏi áp lực tiếp nhận các mối quan hệ gửi gắm hay các suất ngoại giao thiếu minh bạch, từ đó tập trung toàn bộ nguồn lực vào công tác thi công xây dựng và quản trị vận hành. Đây là bước tiến quyết định giúp chuẩn hóa thị trường bất động sản phân khúc phổ thông theo hướng chuyên nghiệp, văn minh.
Cơ chế mới đồng thời thiết lập các chế tài kiểm tra sau bàn giao cực kỳ nghiêm ngặt. Nếu phát hiện trường hợp cố tình gian lận để trục lợi, căn hộ sẽ bị thu hồi vô điều kiện và cá nhân vi phạm sẽ bị khóa quyền tham gia mọi chương trình an sinh xã hội khác trong tương lai, đồng thời đối diện với các chế tài hành chính hoặc hình sự tương ứng.
Cấu trúc tài chính và chiến lược sở hữu nhà ở xã hội an toàn cho người mua
Việc sở hữu một căn hộ trong bối cảnh mới đòi hỏi người dân phải trang bị tư duy tài chính bài bản, hiểu rõ các gói tín dụng ưu đãi và có kế hoạch tích lũy dài hạn nhằm tránh rơi vào bẫy mất cân đối thanh khoản.
Thiết lập bức tường bảo vệ tài chính cá nhân trước nghĩa vụ vay nợ
Mua nhà là một quyết định tài chính mang tính bước ngoặt, đòi hỏi người lao động phải có sự chuẩn bị kỹ lưỡng về cơ cấu nguồn vốn. Việc dựa dẫm quá mức vào các khoản vay nợ mà không có dòng tiền tích lũy vững chắc có thể biến ước mơ an cư thành gánh nặng tâm lý kéo dài. Một nguyên tắc cốt lõi cần ghi nhớ là tổng số tiền chi trả cho khoản vay mua nhà hàng tháng không bao giờ được vượt quá bốn mươi phần trăm tổng thu nhập khả dụng của cả gia đình.
Người mua cần chủ động tích lũy tối thiểu ba mươi phần trăm giá trị căn hộ bằng vốn tự có trước khi nghĩ đến việc nộp hồ sơ xét duyệt. Khoản tiền tự có này thể hiện năng lực quản trị tài chính cá nhân ổn định, đồng thời giúp giảm thiểu chi phí lãi vay trong suốt thời gian trả nợ.
Ngoài ra, việc duy trì một quỹ dự phòng khẩn cấp tương đương sáu tháng chi phí sinh hoạt thiết yếu là yêu cầu bắt buộc, giúp gia đình chống chịu được các biến cố bất ngờ về sức khỏe hoặc công việc mà không làm đứt gãy nghĩa vụ thanh toán nợ ngân hàng.
Tối ưu hóa các gói tín dụng chính sách và gói vay thương mại hỗ trợ
Hệ sinh thái tài chính phục vụ đề án một triệu căn hộ nhà ở xã hội giai đoạn cuối năm 2026 đã vận hành mượt mà hơn với sự tham gia của cả hệ thống ngân hàng chính sách lẫn các ngân hàng thương mại cổ phần quy mô lớn. Người mua nhà có cơ hội tiếp cận các gói tín dụng ưu đãi với mức lãi suất cố định dài hạn, thường thấp hơn từ ba đến năm phần trăm so với lãi suất cho vay thương mại thông thường trên thị trường.
Để tối ưu hóa lợi ích tài chính, người vay cần nắm rõ lộ trình điều chỉnh lãi suất sau giai đoạn ưu đãi ban đầu. Việc đọc kỹ các điều khoản về phí trả nợ trước hạn, cách tính lãi theo dư nợ giảm dần và các điều kiện duy trì hạn mức tín dụng là những kỹ năng tài chính cơ bản nhưng tối quan trọng. Không ít người mua do thiếu hiểu biết đã ký vào các hợp đồng vay với biên độ thả nổi cao sau thời gian khuyến mãi, dẫn đến áp lực trả nợ tăng vọt khi chu kỳ lãi suất đảo chiều.
Chiến lược thông minh là tận dụng tối đa thời gian ân hạn nợ gốc trong những năm đầu để tập trung gia tăng thu nhập và ổn định cuộc sống tại nơi ở mới. Khi tích lũy thêm được nguồn vốn nhàn rỗi, người vay có thể tính toán phương án tất toán từng phần nợ gốc để giảm thiểu áp lực lãi vay tích lũy theo thời gian.
Quy trình pháp lý và các bước chuẩn bị hồ sơ xét duyệt hoàn chỉnh
Để vượt qua vòng thẩm định tự động khắt khe của hệ thống dữ liệu, người mua cần tuân thủ nghiêm ngặt quy trình chuẩn bị hồ sơ theo các bước chuẩn hóa sau:
Bước 1: Rà soát điều kiện cư trú và sở hữu tài sản
Bước 2: Xác nhận nghĩa vụ thuế và mức thu nhập thực tế
Bước 3: Tổng hợp hồ sơ minh chứng quá trình công tác và cống hiến
Bước 4: Nộp hồ sơ qua cổng dịch vụ công trực tuyến và theo dõi mã định danh
Tác động sâu rộng của cuộc chuyển giao chính sách tới thị trường bất động sản và xã hội
Sự bùng nổ của mô hình nhà ở xã hội thế hệ mới không chỉ giải quyết bài toán an cư trước mắt mà còn tạo ra những xung lực biến đổi to lớn đối với cấu trúc kinh tế và môi trường đầu tư nói chung.
Thiết lập mặt bằng giá mới và thanh lọc phân khúc thương mại trung cấp
Sự xuất hiện của hàng chục ngàn căn hộ an sinh chất lượng cao, đầy đủ tiện ích với mức giá hợp lý vào cuối năm 2026 đang tạo ra một áp lực cạnh tranh trực tiếp và khốc liệt lên phân khúc căn hộ thương mại tầm trung. Các chủ đầu tư tư nhân trước đây vốn quen với việc định giá sản phẩm ở mức cao ngất ngưởng nay buộc phải nhìn nhận lại chiến lược kinh doanh của mình nếu không muốn bị thị trường đào thải.
Nhiều dự án thương mại cùng khu vực đã phải chủ động hạ biên lợi nhuận, tái cấu trúc sản phẩm và đưa ra các chính sách khuyến mãi mạnh tay nhằm giữ chân khách hàng. Làn sóng này góp phần kéo mặt bằng giá bất động sản nói chung quay về gần hơn với giá trị sử dụng thực, từng bước triệt tiêu các bong bóng đầu cơ vốn đã tồn tại dai dẳng qua nhiều chu kỳ. Đây là một tín hiệu cực kỳ lành mạnh cho sự phát triển bền vững của toàn bộ nền kinh tế quốc gia.
Chuyển đổi tư duy quản trị của các tập đoàn bất động sản lớn
Trước đây, phần lớn các doanh nghiệp địa ốc quy mô lớn thường xem phân khúc nhà ở phục vụ đại chúng như một nghĩa vụ công ích miễn cưỡng phải thực hiện để hoàn thiện pháp lý cho các dự án thương mại cao cấp. Tuy nhiên, cục diện cuối năm 2026 đã chứng kiến một bước ngoặt tư duy quản trị mang tính lịch sử.
Nhiều tập đoàn kinh tế hàng đầu đã nhanh chóng thành lập các khối kinh doanh chuyên biệt, đầu tư công nghệ xây dựng hiện đại như lắp ghép cấu kiện tiền chế bê tông đúc sẵn, ứng dụng mô hình thông tin công trình để rút ngắn tiến độ thi công và hạ giá thành sản xuất. Năng lực quản trị chi phí và tốc độ thi công nay trở thành năng lực cạnh tranh cốt lõi của các doanh nghiệp bất động sản thế hệ mới.
Kiến tạo các cộng đồng đô thị văn minh và ổn định cấu trúc an sinh
Giá trị nhân văn lớn nhất của cuộc cách mạng nhà ở xã hội không nằm ở những khối bê tông vững chắc, mà nằm ở việc định hình nên các cộng đồng cư dân văn minh, gắn kết lâu dài. Khi người lao động được an cư trong những căn hộ khang trang, con em họ được học tập tại các trường học ngay trong khuôn viên đô thị và được chăm sóc sức khỏe tại các trạm y tế đồng bộ, chỉ số hạnh phúc của toàn xã hội sẽ được nâng lên một tầm cao mới.
Sự an cư lạc nghiệp giúp củng cố niềm tin của người dân vào thể chế, nâng cao năng suất lao động xã hội và tạo nền tảng vững chắc cho sự ổn định chính trị – kinh tế vĩ mô. Những gia đình công nhân, kỹ sư, viên chức trẻ từng phải sống trong các khu nhà trọ chật chội, ẩm thấp nay đã có một mái ấm đàng hoàng để trở về sau giờ làm việc, mở ra tương lai tươi sáng hơn cho thế hệ tiếp nối.
Những phân tích chuyên sâu trên Forbes về trách nhiệm xã hội và tác động đô thị cũng nhiều lần nhấn mạnh: các quốc gia giải quyết thành công bài toán nhà ở cho tầng lớp lao động cơ sở chính là những quốc gia sở hữu nền tảng kinh tế kiên cường nhất trước các cú sốc suy thoái toàn cầu.
Cơn sốt nhà ở xã hội cuối năm 2026, nhìn từ góc độ vĩ mô, chính là một cuộc tái định vị nguồn lực đầy tính nhân văn, mở ra một kỷ nguyên phát triển mới nơi sự thịnh vượng kinh tế được chia sẻ công bằng cho mọi thành phần trong xã hội.